Jawaban Singkat
Jika UMKM pariwisata membayar pengrajin atau pelaku seni adat per karya atau per paket pertunjukan, penghasilan mereka tetap dikenai PPh Pasal 21 dengan dasar pengenaan 50% dari penghasilan bruto sebagai Norma Penghitungan Penghasilan Neto (NPPN) — lalu dikalikan tarif progresif sesuai PMK 168/2023. Jika pengrajin tidak ber-NPWP, tarif dipotong lebih tinggi 20%. Untuk BPJS Ketenagakerjaan, UMKM wajib mendaftarkan mereka minimal pada program JKK dan JKM sebagai Bukan Penerima Upah (BPU) jika hubungan kerja berlangsung lebih dari satu bulan berturut-turut, mengacu PP No. 44 Tahun 2015.
Oktober 2023, seorang pemilik galeri batik di Bantul, Yogyakarta, menerima surat tagihan dari BPJS Ketenagakerjaan senilai Rp 11,4 juta — denda iuran yang belum dibayarkan untuk enam pengrajin yang ia kontrak selama dua musim pameran. Ia tidak pernah menganggap mereka sebagai "karyawan". Mereka dibayar per lembar kain yang selesai, bekerja dari rumah masing-masing, dan tidak pernah menandatangani surat kontrak formal. Namun di mata hukum ketenagakerjaan Indonesia, hubungan kerja itu sudah cukup untuk menarik kewajiban iuran.
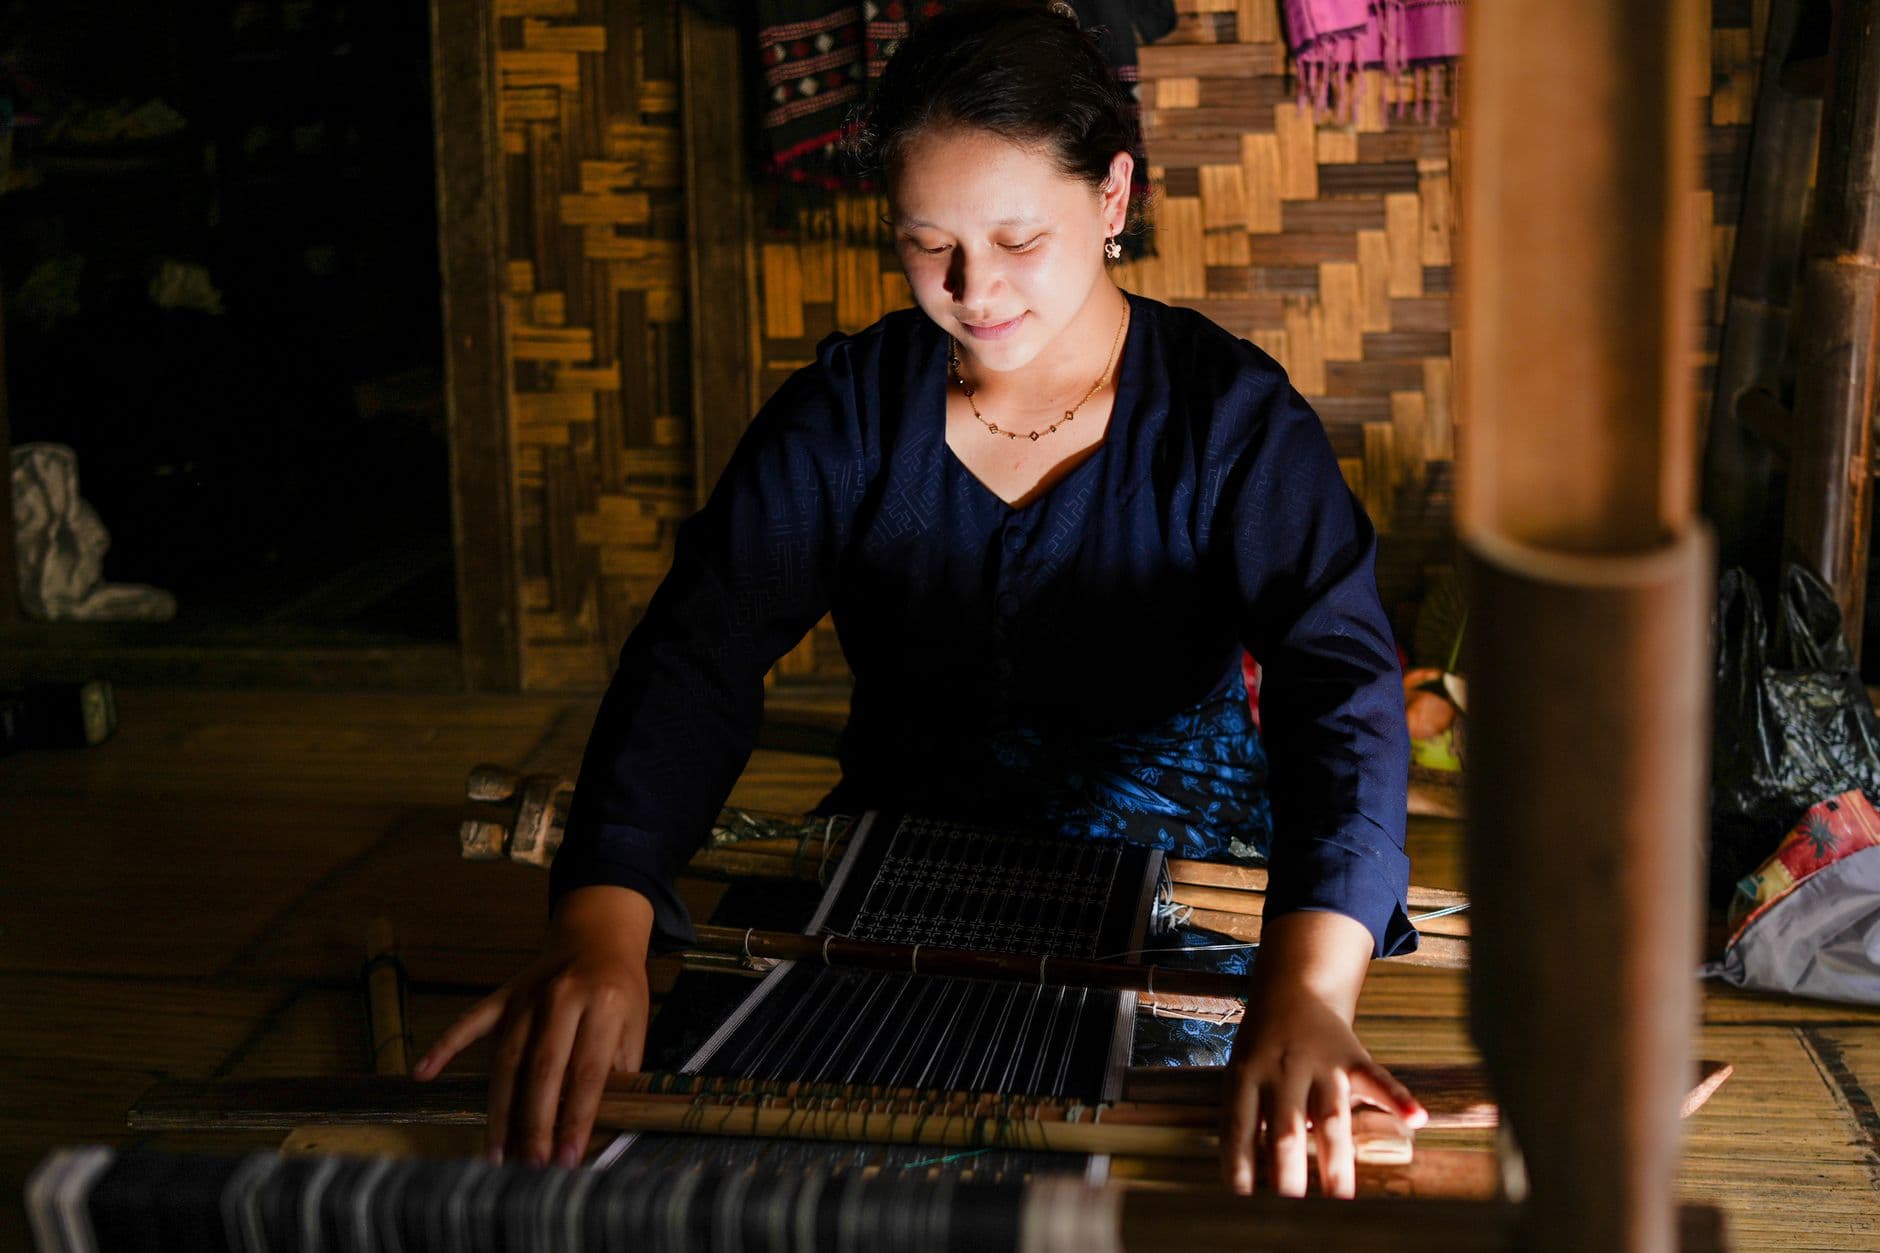
Kisah itu bukan pengecualian. Di Bali, Yogyakarta, Lombok, NTT, hingga Toraja — model kerja antara UMKM pariwisata dan pengrajin lokal atau pelaku seni adat adalah tulang punggung ekonomi kreatif daerah. Namun hampir tidak ada panduan praktis yang membahas secara spesifik: bagaimana memperlakukan mereka secara hukum pajak dan ketenagakerjaan, kapan mereka masuk kategori pekerja borongan versus PKWT, dan apa yang terjadi jika UMKM mengabaikan kewajibannya.
Artikel ini mengisi celah itu.
UMKM Indonesia di sektor pariwisata dan ekonomi kreatif mempekerjakan tenaga kerja informal tanpa kontrak tertulis
Sumber: Katadata Insight Center (2022)
Kapan Pengrajin Desa Masuk PKWT dan Kapan Masuk Pekerja Borongan?
Ini pertanyaan pertama yang harus dijawab sebelum bicara pajak dan BPJS — karena kategori hubungan kerja menentukan seluruh kewajiban turunannya.
Berdasarkan UU No. 13 Tahun 2003 tentang Ketenagakerjaan dan perubahannya melalui PP No. 35 Tahun 2021 (turunan UU Cipta Kerja), ada tiga kategori yang relevan untuk pengrajin dan pelaku seni adat yang dikontrak UMKM pariwisata:
1. Perjanjian Kerja Waktu Tertentu (PKWT) Berlaku jika: pengrajin bekerja di lokasi UMKM (workshop, galeri, homestay), punya jam kerja yang ditentukan pemberi kerja, dan kontrak dibatasi durasi tertentu. Misalnya: pengrajin perak yang datang ke workshop Anda setiap hari selama peak season Bali (Juni–September). Di sini Anda adalah pemberi kerja formal — dengan seluruh kewajiban BPJS dan PPh 21 yang menyertainya.
2. Perjanjian Kerja Borongan Berlaku jika: pembayaran didasarkan pada hasil/volume yang diselesaikan — per lembar tenun, per patung yang jadi, per paket tarian yang ditampilkan. Tidak ada ketentuan jam kerja atau lokasi dari pihak UMKM. Ini yang paling umum di kerajinan desa dan pertunjukan seni adat.
3. Hubungan Kemitraan / Subkontraktor Berlaku jika pengrajin bertindak sebagai entitas mandiri (punya usaha sendiri, terima order dari banyak pihak), dan UMKM hanya sebagai pembeli hasil karya. Dalam hal ini, tidak ada hubungan ketenagakerjaan — penghasilan diperlakukan sebagai penghasilan usaha, bukan penghasilan kerja.
Tanda paling mudah membedakan borongan dari kemitraan: apakah UMKM menentukan spesifikasi dan jadwal selesai karya? Jika ya, itu borongan. Jika pengrajin bebas menjual ke siapa saja dan UMKM hanya beli jadi — itu kemitraan, dan kewajiban pajaknya berbeda signifikan.
So What? Sebelum Anda membayar pengrajin pertama kali, tentukan dulu kategori hubungan kerjanya. Kategorisasi yang salah bukan sekadar masalah administrasi — ia menentukan apakah Anda wajib memotong PPh 21, mendaftarkan BPJS, atau tidak sama sekali. Dokumentasikan kategori ini dalam surat perjanjian kerja sederhana, bahkan jika pengrajin tersebut adalah tetangga yang sudah puluhan tahun Anda kenal.
Cara Menghitung dan Memotong PPh 21 atas Upah Pengrajin Lokal per Karya
Ini inti dari upah pengrajin lokal PPh 21 yang paling sering membingungkan UMKM pariwisata.
PMK 168/2023 yang berlaku mulai Januari 2024 memperkenalkan skema Tarif Efektif Rata-rata (TER) untuk PPh 21 karyawan tetap — tetapi untuk pekerja bukan pegawai seperti pengrajin borongan dan pelaku seni adat, mekanisme pemotongannya menggunakan pendekatan yang berbeda dan tetap relevan.
Skema Pemotongan untuk Pekerja Bukan Pegawai Berkesinambungan
"Berkesinambungan" artinya pengrajin dikontrak lebih dari satu bulan atau lebih dari satu kali pembayaran dalam setahun dari UMKM yang sama.
Langkah penghitungan:
- Tentukan penghasilan bruto per pembayaran. Contoh: Pak Wayan menerima Rp 4.500.000 untuk 3 topeng yang selesai bulan ini.
- Hitung PTKP harian (jika pembayaran bulanan, gunakan PTKP tahunan ÷ 12). PTKP TK/0: Rp 54.000.000 ÷ 12 = Rp 4.500.000/bulan.
- Hitung Penghasilan Kena Pajak (PKP):
- Penghasilan bruto: Rp 4.500.000
- Dikurangi biaya jabatan (50% x bruto, maks Rp 500.000/bulan): Rp 500.000
- PKP sebelum PTKP: Rp 4.000.000
- PTKP bulanan: Rp 4.500.000
- PKP = Rp 0 → PPh 21 terutang = Rp 0
Dalam kasus Pak Wayan di atas, tidak ada potongan PPh 21 jika penghasilannya di bawah PTKP setelah dikurangi biaya jabatan. Tapi apa yang terjadi jika nilainya lebih besar?
Contoh kedua: Bu Ni Luh, pengrajin endek Bali, menerima Rp 12.000.000 per bulan dari sebuah resort untuk pasokan kain.
| Komponen | Angka |
|---|---|
| Penghasilan bruto/bulan | Rp 12.000.000 |
| Dikurangi biaya jabatan (50%, maks Rp 500.000) | Rp 500.000 |
| Penghasilan neto/bulan | Rp 11.500.000 |
| PTKP/bulan (TK/0) | Rp 4.500.000 |
| PKP/bulan | Rp 7.000.000 |
| PKP disetahunkan (× 12) | Rp 84.000.000 |
| PPh 21 setahun (5% × Rp 60 juta + 15% × Rp 24 juta) | Rp 6.600.000 |
| PPh 21 dipotong/bulan | Rp 550.000 |
Skema Pemotongan untuk Pekerja Tidak Berkesinambungan
Jika pengrajin hanya dibayar sekali (misalnya: satu pertunjukan tari kecak untuk satu event MICE), berlaku mekanisme yang lebih sederhana:
- Dasar pengenaan: 50% dari penghasilan bruto (sesuai Norma Penghitungan)
- Tarif: Langsung dikalikan tarif pasal 17 (5%, 15%, 25%, 30%) tanpa dikurangi PTKP
Contoh: Sanggar tari menerima honor Rp 5.000.000 untuk satu pertunjukan.
- DPP = 50% × Rp 5.000.000 = Rp 2.500.000
- PPh 21 = 5% × Rp 2.500.000 = Rp 125.000
Jika pengrajin atau pelaku seni tidak memiliki NPWP, tarif yang berlaku lebih tinggi 20% dari tarif normal. Untuk kasus di atas: PPh 21 = Rp 150.000. Ini insentif konkret bagi Anda untuk mendorong mitra pengrajin membuat NPWP — yang prosesnya gratis dan bisa dilakukan online di ereg.pajak.go.id.
So What? Mayoritas UMKM pariwisata membayar pengrajin tunai tanpa bukti potong. Ini bukan hanya risiko pajak — jika ada pemeriksaan, seluruh pembayaran yang tidak dilengkapi bukti potong bisa dianggap sebagai biaya yang tidak dapat dikurangkan (non-deductible), yang artinya PPh badan UMKM Anda pun membengkak. Buat bukti potong (Formulir 1721-VI) meski nominalnya kecil.
Kewajiban BPJS untuk Pengrajin Desa dan Pekerja Seni Adat
PP No. 44 Tahun 2015 mengatur kepesertaan BPJS Ketenagakerjaan, termasuk untuk segmen Bukan Penerima Upah (BPU) — kategori yang secara eksplisit mencakup pekerja mandiri, pengrajin, dan pelaku seni yang tidak terikat hubungan kerja formal.
Pekerja sektor informal Indonesia yang terdaftar aktif BPJS Ketenagakerjaan
Ini artinya: 63% pekerja informal — termasuk mayoritas pengrajin desa yang dikontrak UMKM pariwisata — belum terlindungi.
Siapa yang Wajib Daftarkan?
Jika hubungan kerja masuk kategori PKWT (pengrajin hadir di tempat kerja Anda, ada jadwal, ada instruksi langsung): UMKM wajib mendaftarkan sebagai pekerja penerima upah — dengan iuran JKK + JKM + JHT + JP sesuai skema normal.
Jika hubungan kerja masuk kategori borongan berulang (pengrajin dipekerjakan lebih dari 3 bulan dalam setahun): UMKM sangat dianjurkan — dan dalam interpretasi DJP Disnaker regional tertentu, diwajibkan — mendaftarkan sebagai BPU minimal untuk JKK (Jaminan Kecelakaan Kerja) dan JKM (Jaminan Kematian).
Jika sifatnya kemitraan murni (pengrajin bebas menjual ke siapa saja, UMKM hanya membeli): pengrajin bisa daftar mandiri sebagai BPU, dan UMKM tidak punya kewajiban formal — tapi etis untuk menginformasikan dan membantu proses pendaftaran.
Berapa Iuran BPU?
Siapa yang bayar? Dalam praktik, banyak UMKM pariwisata menanggung iuran BPU sepenuhnya sebagai bagian dari kompensasi — dan ini adalah strategi smart untuk retensi pengrajin andal, terutama di daerah di mana tenaga pengrajin terampil makin langka.
So What? Konsekuensi tidak mendaftarkan pengrajin ke BPJS bukan hanya denda administratif. Jika pengrajin mengalami kecelakaan saat mengerjakan pesanan Anda — terlepas lokasinya di workshop Anda atau di rumahnya — UMKM bisa dimintai pertanggungjawaban perdata. Di beberapa kasus di Bali yang sudah tercatat di Pengadilan Hubungan Industrial, kompensasi yang harus dibayar pemberi kerja jauh melebihi akumulasi iuran BPJS yang seharusnya dibayar selama bertahun-tahun.
Kesalahan Umum UMKM Pariwisata dalam Mengelola Pekerja Seni dan Pengrajin
Berdasarkan pola kasus yang paling sering ditemui di lapangan:
❌ Kesalahan 1: Membayar tunai tanpa dokumentasi apapun Tidak ada kwitansi, tidak ada perjanjian, tidak ada bukti potong. Ini bukan hanya risiko pajak — ini membuat UMKM rentan sengketa klaim di kemudian hari.
❌ Kesalahan 2: Menganggap semua pengrajin adalah "mitra usaha" agar lepas dari kewajiban Regulasi ketenagakerjaan melihat substansi hubungan kerja, bukan label yang Anda berikan. Jika Anda menentukan spesifikasi, deadline, dan ada pembayaran rutin — itu bukan kemitraan di mata hukum.
❌ Kesalahan 3: Tidak membuat bukti potong PPh 21 karena nominalnya kecil Tidak ada ambang batas minimum untuk kewajiban bukti potong. Bahkan jika PPh-nya Rp 0, bukti potong tetap wajib dibuat jika ada potongan (nihil) untuk pekerja berkesinambungan.
❌ Kesalahan 4: Lupa menghitung akumulasi penghasilan tahunan Pengrajin yang dibayar Rp 2 juta per bulan tampak aman dari PPh. Tapi jika ia juga menerima honor dari 2-3 UMKM lain, total penghasilan tahunannya bisa melampaui PTKP — dan kewajiban pajak akhir tahun jatuh ke pengrajin itu sendiri, bukan ke UMKM Anda.
✅ Praktik terbaik: Minta pengrajin mengisi Formulir Informasi Penghasilan (tersedia di KPP terdekat) untuk membantu Anda menghitung potongan yang akurat jika mereka punya penghasilan dari tempat lain.
Pengrajin desa bukan hanya aset budaya — mereka adalah pekerja dengan hak hukum yang setara. UMKM yang mengabaikan ini bukan hanya berisiko denda, tapi kehilangan kepercayaan komunitas yang susah dibangun selama generasi.
Cara Menyusun Sistem Pembukuan untuk Pembayaran Pengrajin yang Rapi
Untuk UMKM pariwisata yang membayar puluhan pengrajin dengan pola berbeda-beda, sistem pencatatan yang terorganisasi bukan kemewahan — ini syarat survival saat ada pemeriksaan pajak.
Dokumen minimum yang harus ada untuk setiap pengrajin:
- Surat Perjanjian Kerja — meski satu halaman, yang mencantumkan: nama, jenis pekerjaan/karya, harga per unit atau per paket, durasi, dan status hubungan kerja (borongan/PKWT/mitra).
- Kwitansi atau Invoice per pembayaran — dengan rincian karya yang diserahkan, jumlah, dan harga satuan.
- Bukti Potong PPh 21 (Form 1721-VI) — bahkan jika nilainya nihil.
- Bukti Setor BPJS — jika Anda menanggung iuran BPU.
- Fotokopi NPWP pengrajin — jika ada, untuk dasar tarif pemotongan normal.
Sanggar Seni dan Homestay Desa Penglipuran, Bali (8 pengrajin mitra, omzet Rp 1,2 miliar/tahun)
Tantangan: Pembayaran honor kepada 8 pengrajin anyaman bambu dilakukan tunai tanpa dokumentasi selama 3 tahun — hingga audit BPJS 2023 menghasilkan tagihan denda Rp 18,6 juta
Solusi: Migrasi ke sistem pembukuan digital yang mencatat setiap pembayaran pengrajin dengan kategori hubungan kerja, auto-hitung PPh 21, dan reminder jadwal setoran BPJS BPU
↑ Hasil: Seluruh pembayaran terdokumentasi, nol temuan di audit berikutnya, pengrajin mitra naik jadi 14 orang karena reputasi UMKM membaik di komunitas
Pertanyaan yang Sering Ditanyakan
Apakah pengrajin yang bekerja dari rumah tetap wajib dipotong PPh 21?
Ya. Lokasi kerja tidak menentukan kewajiban pemotongan PPh 21. Yang menentukan adalah apakah ada hubungan pemberi kerja–pekerja atau pemberi jasa–penerima jasa, dan apakah penghasilan yang dibayarkan melampaui ambang PTKP setelah dikurangi biaya jabatan. Pengrajin tenun yang bekerja di rumahnya sendiri tapi menerima order rutin dari UMKM Anda tetap masuk skema PPh 21 pekerja bukan pegawai berkesinambungan.
Berapa batas penghasilan pengrajin yang tidak kena PPh 21?
Untuk pengrajin bukan pegawai berkesinambungan dengan status TK/0, penghasilan bruto hingga sekitar Rp 5.500.000 per bulan umumnya menghasilkan PPh 21 nihil (setelah dikurangi biaya jabatan 50% maks Rp 500.000 dan PTKP bulanan Rp 4.500.000). Angka ini berubah jika pengrajin punya tanggungan keluarga (K/1, K/2, dst). Hitung selalu per kasus, jangan asumsikan seragam.
Bagaimana cara daftarkan pengrajin ke BPJS Ketenagakerjaan sebagai BPU?
UMKM bisa mendaftarkan pengrajin melalui kanal BPJS Ketenagakerjaan online (bpjsketenagakerjaan.go.id) atau datang ke kantor cabang terdekat. Dokumen yang dibutuhkan: KTP pengrajin, dan jika ada, NPWP. Iuran minimal JKK + JKM mulai Rp 23.600 per bulan per orang. Pembayaran bisa dilakukan UMKM atas nama pengrajin, atau pengrajin daftarkan sendiri jika ingin mandiri.
Apakah honor pertunjukan seni adat (seperti upacara atau festival) juga kena pajak?
Ya, jika diterima dalam konteks komersial (artinya ada bayaran dari UMKM atau penyelenggara event). Honor pertunjukan seni yang bersifat ritual keagamaan murni tanpa kompensasi komersial tidak masuk objek pajak penghasilan. Tapi jika UMKM pariwisata membayar kelompok tari atau musik untuk pertunjukan di resort atau destinasi wisata, honor tersebut adalah objek PPh 21 dengan skema pekerja tidak berkesinambungan (50% DPP × tarif pasal 17).
Apa sanksi jika UMKM tidak pernah memotong PPh 21 pengrajin selama bertahun-tahun?
Berdasarkan UU KUP, sanksi bunga 2% per bulan dari pajak yang kurang dipotong, ditambah denda administrasi. Jika ditemukan dalam pemeriksaan, UMKM sebagai pemotong pajak bertanggung jawab menyetor seluruh kekurangan — termasuk bagian yang seharusnya dipotong dari pengrajin. Dalam skenario terburuk (disengaja), bisa masuk ranah pidana pajak dengan sanksi penjara 6 bulan hingga 6 tahun. Semakin cepat melakukan pembetulan SPT secara sukarela, semakin kecil konsekuensinya.
Langkah Konkret yang Bisa Dimulai Minggu Ini
Kompleksitas regulasi ini terlihat menakutkan — tapi implementasinya bisa dipecah menjadi langkah yang sangat konkret:
-
Audit hubungan kerja seluruh pengrajin dan pelaku seni yang Anda bayar dalam 12 bulan terakhir. Klasifikasikan: PKWT, borongan berulang, atau kemitraan. Dokumentasikan dalam spreadsheet atau sistem pembukuan Anda.
-
Kumpulkan NPWP setiap mitra pengrajin yang belum Anda miliki. Bantu proses pembuatan jika perlu — ini memangkas tarif potong 20% yang merugikan kedua pihak.
-
Buat template perjanjian kerja borongan sederhana untuk setiap kategori pengrajin. Tidak perlu notaris — cukup bermeterai dan ditandatangani.
-
Hitung ulang kewajiban PPh 21 tiga bulan terakhir dan setor kekurangan via SSP online sebelum ada pemeriksaan. Pembetulan sukarela jauh lebih murah daripada denda hasil pemeriksaan.
-
Daftarkan pengrajin inti (yang rutin Anda pekerjakan minimal 3 bulan per tahun) ke BPJS BPU mulai bulan depan. Rp 23.600 per orang per bulan adalah investasi perlindungan yang jauh lebih murah dari risiko sengketa.
Pengelolaan pembayaran pengrajin yang tertib bukan hanya soal kepatuhan — ini tentang membangun ekosistem ekonomi kreatif yang berkelanjutan, di mana pengrajin andal mau terus bermitra dengan UMKM Anda karena merasa dihargai dan dilindungi secara hukum.
Lebih dari 1.800 invoice telah diproses di FirstJournal sejak peluncuran di 2025, dari UMKM retail hingga bisnis F&B Indonesia — termasuk pelaku ekonomi kreatif yang mulai tertib mendokumentasikan pembayaran pengrajin dengan bukti potong otomatis. Jika Anda ingin sistem yang bisa menghitung PPh 21 pengrajin, generate bukti potong, dan mencatat jurnal akuntansi setiap pembayaran secara otomatis, coba gratis di FirstJournal.
Regulasi yang Dirujuk:
- UU No. 13 Tahun 2003 tentang Ketenagakerjaan
- PP No. 35 Tahun 2021 tentang Perjanjian Kerja Waktu Tertentu, Alih Daya, Waktu Kerja dan Waktu Istirahat, dan Pemutusan Hubungan Kerja (turunan UU Cipta Kerja No. 11 Tahun 2020)
- PMK No. 168/PMK.03/2023 tentang Petunjuk Pelaksanaan Pemotongan Pajak atas Penghasilan sehubungan dengan Pekerjaan, Jasa, atau Kegiatan Orang Pribadi (berlaku 1 Januari 2024)
- PP No. 44 Tahun 2015 tentang Penyelenggaraan Program Jaminan Kecelakaan Kerja dan Jaminan Kematian — termasuk ketentuan kepesertaan Bukan Penerima Upah (BPU)
- UU No. 6 Tahun 1983 jo. UU No. 28 Tahun 2007 tentang Ketentuan Umum dan Tata Cara Perpajakan (KUP) — dasar sanksi PPh
Data & Riset:
- Katadata Insight Center (2022): Survei Tenaga Kerja Informal di Sektor Pariwisata dan Ekonomi Kreatif Indonesia
- BPJS Ketenagakerjaan (2023): Laporan Tahunan — Cakupan Kepesertaan Pekerja Sektor Informal
Catatan Editorial: Tarif iuran BPJS BPU dalam artikel ini menggunakan angka 2024 yang berlaku per tanggal penerbitan. Tarif dapat berubah — verifikasi ke bpjsketenagakerjaan.go.id untuk angka terkini. Seluruh contoh perhitungan PPh 21 dalam artikel ini bersifat ilustratif dan tidak menggantikan konsultasi dengan konsultan pajak bersertifikat.