Jawaban Singkat
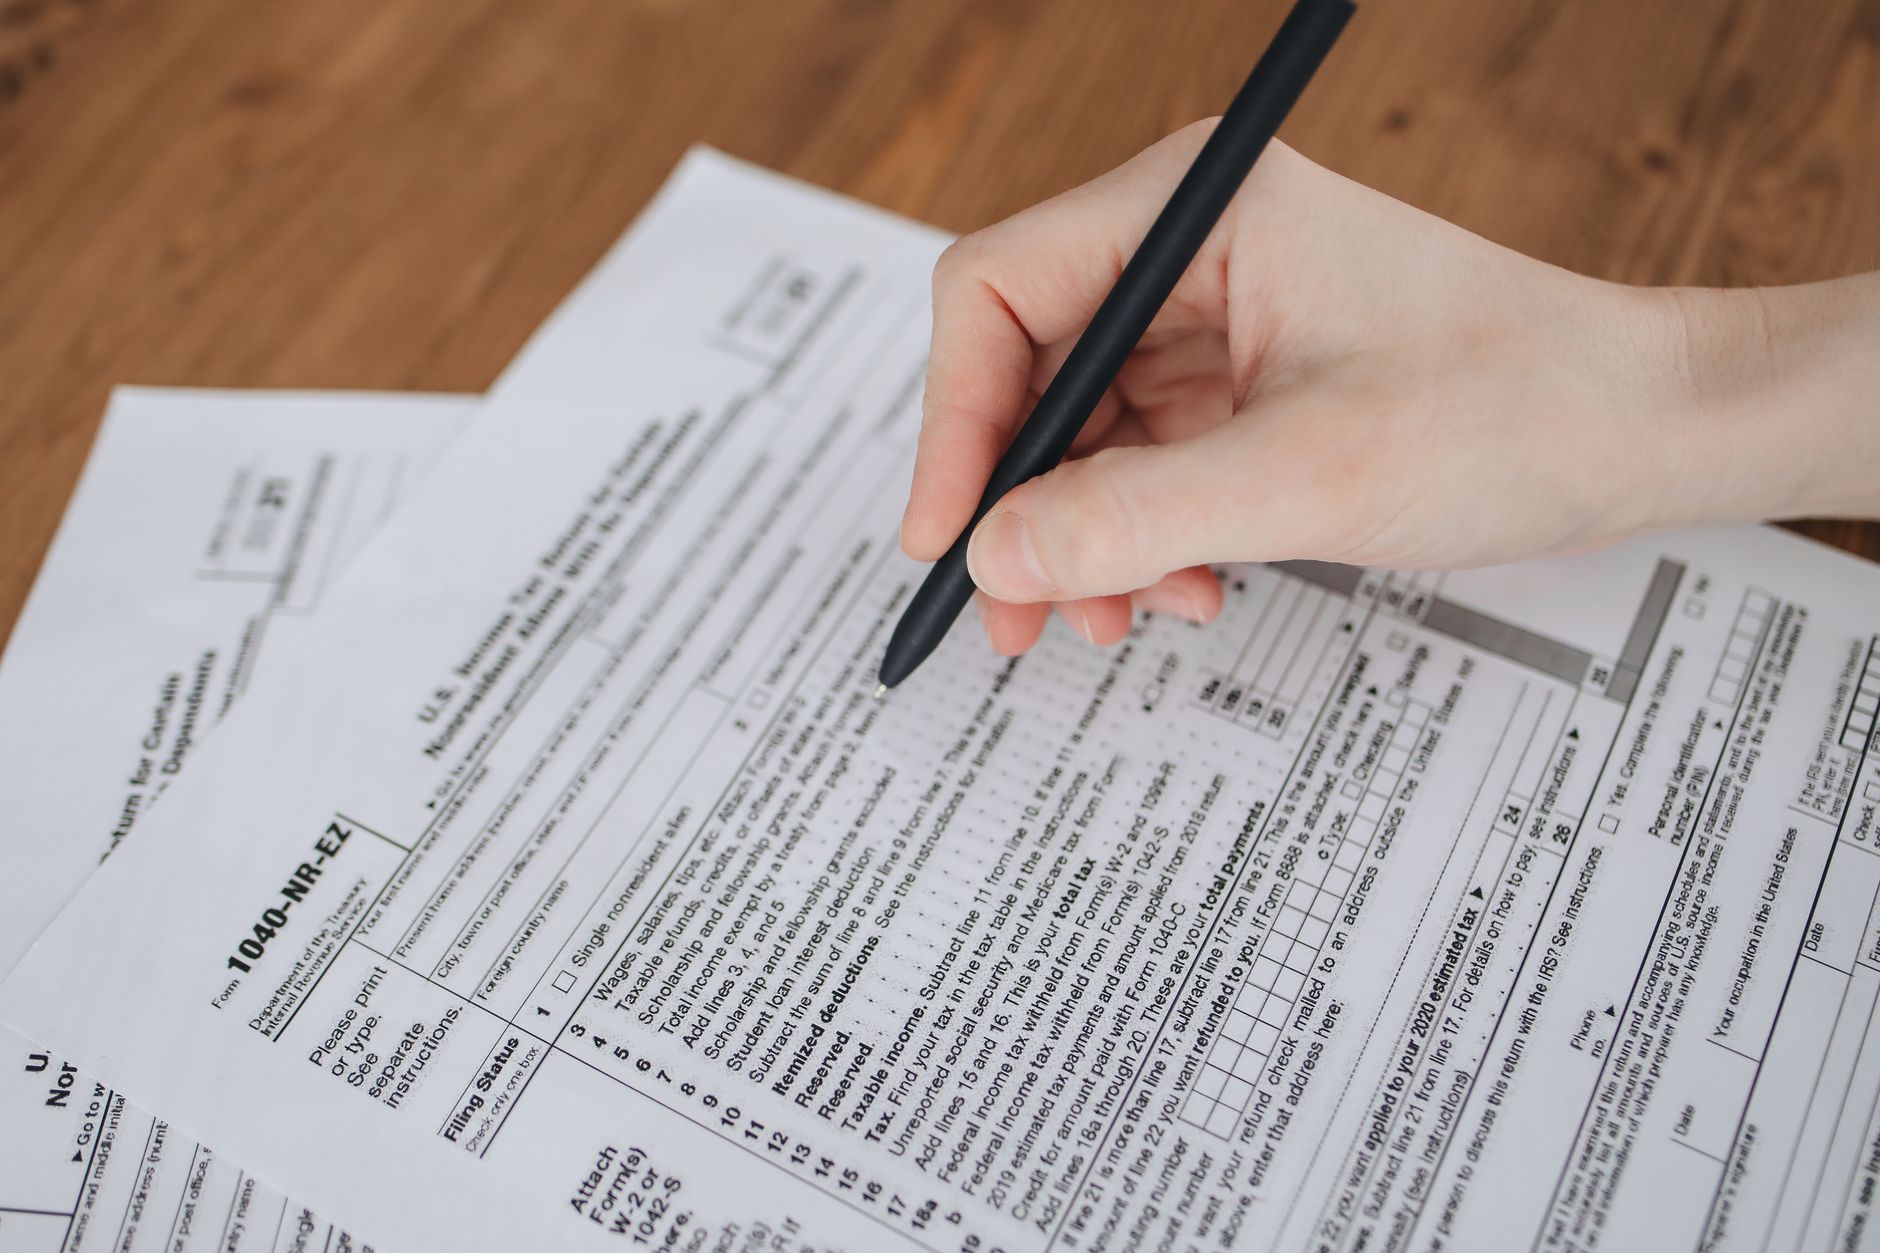
Pemilik kos-kosan dan rumah kontrakan di Indonesia wajib membayar PPh Final sebesar 10% dari nilai bruto sewa berdasarkan PP 34 Tahun 2017 — berlaku untuk penghasilan dari sewa tanah dan bangunan, termasuk kos dan kontrakan. Laporan pajak ini disampaikan melalui Coretax DJP paling lambat tanggal 15 bulan berikutnya setelah pembayaran sewa diterima. Jika omzet usaha kos Anda melebihi Rp 4,8 miliar per tahun, ada kewajiban PPN tambahan yang perlu diperhitungkan sejak 2026.
Oktober 2024, seorang ibu rumah tangga di Semarang bernama Dewi Kusumawati memiliki 12 kamar kos dekat kampus dengan omzet Rp 144 juta per tahun. Ia selama ini hanya bayar PPh berdasarkan PP 23/2018 (tarif 0,5% dari omzet) karena mengira usaha kosnya masuk kategori UMKM biasa. Belakangan, setelah diperiksa konsultan pajak, ia mengetahui bahwa penghasilan dari sewa bangunan sebenarnya dikenakan PPh Final 10% — bukan 0,5%. Selisih pajak yang harus ia lunasi beserta sanksinya mencapai Rp 10,8 juta untuk dua tahun terakhir.
Kisah seperti Dewi bukan pengecualian. Skema pajak usaha kos-kosan dan rumah kontrakan di Indonesia tergolong salah satu yang paling sering disalahpahami oleh pemilik UMKM — karena aturannya memotong tiga rezim pajak berbeda sekaligus, bergantung pada jumlah kamar, status PKP, dan kanal penjualan.
tarif PPh Final atas penghasilan sewa tanah dan bangunan, termasuk kos dan kontrakan, berlaku flat tanpa memandang omzet
Sumber: PP 34 Tahun 2017 (2017)
Mengapa Pajak Kos-Kosan Berbeda dari UMKM Biasa?
Sebagian besar pemilik kos mendaftarkan usahanya sebagai UMKM dan langsung mengacu pada PP 23/2018 yang menawarkan tarif PPh Final 0,5% dari omzet. Ini tidak sepenuhnya salah — tapi tidak sepenuhnya benar untuk usaha sewa bangunan.
Berdasarkan PP 34 Tahun 2017 tentang Pajak Penghasilan atas Penghasilan dari Persewaan Tanah dan/atau Bangunan, penghasilan dari sewa properti (termasuk kos dan kontrakan) dikenakan PPh Final Pasal 4 Ayat (2) sebesar 10% dari jumlah bruto nilai sewa. Rezim ini bersifat final — artinya tidak bisa dikreditkan, tidak perlu dihitung ulang di SPT Tahunan, dan berlaku terlepas dari apakah pemiliknya berstatus UMKM atau bukan.
Jadi, mengapa banyak yang salah? Karena PP 23/2018 memang berlaku untuk usaha secara umum, tapi DJP melalui SE-02/PJ/2018 telah mengklarifikasi bahwa penghasilan dari persewaan tanah dan bangunan dikecualikan dari skema PP 23 dan wajib tunduk pada PP 34/2017. Dua regulasi ini tidak overlap — mereka mengatur jenis penghasilan yang berbeda.
So what? Jika selama ini Anda melaporkan penghasilan kos dengan tarif 0,5%, ada risiko kurang bayar pajak yang bisa berujung pada Surat Tagihan Pajak (STP) beserta bunga sanksi 2% per bulan. Langkah pertama: cek kembali SPT 3 tahun terakhir bersama konsultan pajak atau petugas KPP terdekat.
Tiga Skenario Pajak Kos yang Paling Sering Membingungkan
Skenario 1: Kos-Kosan di Bawah 10 Kamar (Dikelola Sendiri)
Ini adalah skenario paling umum di Indonesia. Menurut data BPS (2023), lebih dari 60% unit kos di Indonesia dimiliki oleh perorangan dengan skala di bawah 10 kamar.
Untuk kos di bawah 10 kamar yang dikelola sendiri (bukan badan usaha), perlakuan pajaknya adalah:
- PPh Final Pasal 4 Ayat 2 → 10% dari nilai bruto sewa
- Pemotong pajak: Jika penyewa adalah badan (perusahaan, koperasi, yayasan), maka penyewa yang memotong dan menyetor PPh atas nama pemilik kos. Jika penyewa adalah orang pribadi (mahasiswa, karyawan), maka pemilik kos sendiri yang setor dan lapor paling lambat tanggal 15 bulan berikutnya.
- PPN: Tidak wajib selama omzet di bawah Rp 4,8 miliar/tahun (ambang batas PKP berdasarkan UU HPP No. 7 Tahun 2021)
Contoh perhitungan — Dewi Kusumawati, 12 kamar, Semarang:
| Komponen | Detail |
|---|---|
| Jumlah kamar | 12 kamar |
| Harga sewa per kamar | Rp 1.000.000/bulan |
| Total omzet per bulan | Rp 12.000.000 |
| Total omzet per tahun | Rp 144.000.000 |
| PPh Final 10% per bulan | Rp 1.200.000 |
| PPh Final 10% per tahun | Rp 14.400.000 |
Setoran dilakukan per bulan menggunakan kode billing SSP dengan kode jenis pajak 411128 (PPh Final) dan kode jenis setoran 403 (Sewa Tanah/Bangunan).
So what? Pemilik kos di bawah 10 kamar sering berasumsi mereka "terlalu kecil" untuk dipajaki secara serius. Padahal dengan 6 kamar saja di harga Rp 800.000/bulan, kewajiban PPh Final per tahun sudah mencapai Rp 5,76 juta. Tidak ada minimum omzet untuk kewajiban PPh Final 10% ini.
Skenario 2: Kos di Atas 10 Kamar — Potensi Jasa Perhotelan
Di sinilah kompleksitasnya bertambah. Berdasarkan PMK 141/PMK.03/2015 tentang Jenis Jasa Lain, kos-kosan dengan lebih dari 10 kamar berpotensi dikategorikan sebagai jasa penginapan atau guest house — terutama jika menyediakan fasilitas tambahan seperti kebersihan, laundry, atau sarapan.
Jika DJP mengkategorikan usaha Anda sebagai jasa penginapan (bukan sekadar sewa bangunan), maka:
- Penghasilan bukan lagi tunduk pada PPh Final PP 34/2017
- Melainkan masuk dalam penghasilan usaha biasa → dikenakan PPh berdasarkan tarif umum (Pasal 17 UU PPh atau PP 23/2018 jika omzet di bawah Rp 4,8 miliar)
- PPN juga bisa berlaku jika omzet melewati threshold PKP
Perbedaan antara "sewa kamar" dan "jasa penginapan" di mata DJP bukan soal jumlah kamar semata — tapi soal fasilitas dan layanan yang menyertai. Ini yang menentukan rezim pajak mana yang berlaku untuk kos Anda.
Faktor pembeda sewa vs. jasa penginapan:
So what? Jika Anda punya lebih dari 10 kamar, sangat disarankan untuk berkonsultasi dengan KPP setempat atau konsultan pajak untuk mendapatkan surat keterangan perlakuan pajak yang sesuai. Salah kategori bisa berarti underpayment atau overpayment yang sama-sama merugikan.
Skenario 3: Kos-Kosan Listed di Marketplace Digital (Mamikos, Airbnb, dsb.)
Ini skenario paling baru dan paling banyak menimbulkan pertanyaan di 2025-2026. Ketika Anda mendaftarkan kamar kos di platform digital, ada lapisan pajak tambahan yang perlu dipahami:
- PPh Final 10% tetap berlaku untuk Anda sebagai pemilik — tidak berubah
- Platform digital (Mamikos, Airbnb, Travelio) yang berstatus PKP wajib memungut PPN atas komisi yang mereka kenakan ke Anda
- Jika platform membayarkan penghasilan sewa kepada Anda dalam kapasitas sebagai pihak yang melakukan pembayaran sewa untuk bangunan, mereka wajib memotong PPh Final 10% dan menerbitkan bukti potong
Cara Hitung PPh Final Kos-Kosan: Panduan Langkah per Langkah
Gunakan contoh berikut sebagai template perhitungan untuk kos Anda sendiri.
Studi kasus: Pak Rendi, pemilik 8 kamar kontrakan di Tangerang, disewakan ke perorangan, harga Rp 1.500.000/kamar/bulan
Langkah 1: Hitung nilai bruto sewa per bulan
- 8 kamar × Rp 1.500.000 = Rp 12.000.000/bulan
Langkah 2: Hitung PPh Final yang harus disetor
- 10% × Rp 12.000.000 = Rp 1.200.000/bulan
Langkah 3: Tentukan siapa yang setor
- Penyewa adalah orang pribadi → Pak Rendi sendiri yang setor (bukan dipotong penyewa)
- Jika penyewa adalah perusahaan → perusahaan yang memotong dan menyetor atas nama Pak Rendi
Langkah 4: Buat kode billing
- Kode jenis pajak: 411128 (PPh Final)
- Kode jenis setoran: 403 (Sewa Tanah/Bangunan)
- Masa pajak: bulan saat sewa diterima/diperoleh
Langkah 5: Setor dan lapor
- Batas setor: tanggal 15 bulan berikutnya
- Batas lapor SPT Masa: tanggal 20 bulan berikutnya
Total kewajiban Pak Rendi per tahun:
- PPh Final = Rp 1.200.000 × 12 = Rp 14.400.000/tahun
- Ini dilaporkan di SPT Tahunan PPh OP sebagai penghasilan yang telah dikenakan PPh Final (bukan dihitung ulang, hanya dilaporkan sebagai informasi)
Cara Lapor Pajak Kos di Coretax DJP 2026
Coretax DJP — sistem administrasi pajak baru yang mulai diimplementasikan secara penuh sejak 2025 — mengubah cara pelaporan PPh Final secara signifikan. Berikut panduan langkah per langkah berdasarkan regulasi Coretax yang berlaku per 2026:
Akses dan Login Coretax:
- Buka coretax.pajak.go.id
- Login menggunakan NIK/NPWP dan passphrase yang sudah didaftarkan
- Pastikan profil wajib pajak sudah terverifikasi (status "Aktif")
Lapor SPT Masa PPh Final (Bulanan):
- Di dashboard Coretax, pilih menu "Lapor" → "SPT Masa"
- Pilih jenis pajak: PPh Final Pasal 4 Ayat 2
- Pilih masa pajak (bulan yang dilaporkan)
- Input nilai bruto sewa dan PPh yang telah disetor
- Upload bukti setor (Nomor TBP/NTPN dari setoran sebelumnya)
- Submit → sistem akan menerbitkan Bukti Penerimaan Elektronik (BPE)
Lapor SPT Tahunan PPh OP:
- Pilih menu "Lapor" → "SPT Tahunan PPh OP"
- Di bagian penghasilan final, input total penghasilan sewa dan PPh yang sudah dibayar
- Penghasilan ini tidak diakumulasikan dengan penghasilan non-final — hanya dilaporkan sebagai lampiran
- Submit dan simpan BPE sebagai bukti pelaporan
So what? Pemilik kos yang sebelumnya lapor manual via e-Filing dan e-Billing perlu membiasakan diri dengan antarmuka Coretax. Pastikan passphrase Anda sudah aktif sebelum batas waktu lapor — sistem Coretax tidak mengizinkan perubahan passphrase mendadak saat masa lapor padat di akhir bulan.
Kos Putri Melati, Yogyakarta (12 kamar, omzet Rp 180 juta/tahun)
Tantangan: Selama 2 tahun bayar PPh 0,5% via PP 23/2018, baru ketahuan salah rezim pajak saat diperiksa
Solusi: Rekalkulasi ulang PPh Final 10% untuk 24 bulan ke belakang, ajukan pembetulan SPT via Coretax, lunasi kekurangan + sanksi bunga
↑ Hasil: Total kekurangan bayar Rp 15,3 juta, berhasil dicicil dan status pajak kembali 'bersih' dalam 3 bulan
Kewajiban PPN untuk Usaha Kos-Kosan: Kapan Berlaku?
Berdasarkan UU HPP No. 7 Tahun 2021, threshold Pengusaha Kena Pajak (PKP) adalah Rp 4,8 miliar omzet per tahun. Untuk mayoritas pemilik kos skala UMKM, ini berarti PPN belum wajib.
Namun ada pengecualian penting:
- Jika usaha kos Anda dikategorikan sebagai jasa penginapan (bukan sewa bangunan murni) DAN omzet melewati Rp 4,8 miliar → wajib PKP dan kenakan PPN 11% atas tarif sewa
- Jika Anda secara sukarela mendaftarkan diri sebagai PKP (misalnya untuk bisa mengkreditkan pajak masukan dari renovasi gedung) → PPN 11% berlaku atas seluruh transaksi sewa
- Sewa bangunan murni oleh non-PKP → PPN tidak dipungut, terlepas dari jumlah kamar
Simulasi kewajiban PPN untuk kos besar:
| Kondisi | PPN Berlaku? | Tarif |
|---|---|---|
| Omzet < Rp 4,8 M, non-PKP | Tidak | — |
| Omzet > Rp 4,8 M, dikategorikan sewa murni | Wajib PKP | 11% |
| Omzet > Rp 4,8 M, jasa penginapan | Wajib PKP | 11% |
| Sukarela PKP, omzet berapapun | Ya | 11% |
Tips Praktis dan Kesalahan yang Paling Sering Dibuat Pemilik Kos
❌ Kesalahan #1: Pakai tarif PP 23/2018 (0,5%) untuk penghasilan sewa Ingat: sewa tanah dan bangunan dikecualikan dari PP 23/2018. Tarif yang benar adalah PPh Final 10% (PP 34/2017).
❌ Kesalahan #2: Tidak setor PPh karena penyewa mahasiswa "tidak mungkin potong pajak" Benar bahwa orang pribadi non-pemotong tidak wajib memotong. Tapi kewajiban setor tetap ada — di pundak Anda sebagai pemilik.
❌ Kesalahan #3: Lupa lapor meski sudah setor Setor dan lapor adalah dua kewajiban berbeda. Setoran via kode billing belum otomatis berarti SPT Masa sudah dilaporkan.
❌ Kesalahan #4: Tidak pisahkan penghasilan sewa dari penghasilan usaha lain di pembukuan Ini mempersulit rekonsiliasi saat SPT Tahunan — dan berisiko salah hitung jika ada dua rezim pajak berbeda yang berlaku.
✅ Tips #1: Buat rekening bank terpisah khusus untuk penerimaan sewa Memudahkan rekonsiliasi dan dokumentasi untuk keperluan pajak.
✅ Tips #2: Simpan bukti setor (NTPN) minimal 5 tahun DJP memiliki kewenangan pemeriksaan hingga 5 tahun ke belakang.
✅ Tips #3: Jika ragu kategori, minta Surat Keterangan dari KPP Khususnya untuk kos >10 kamar dengan fasilitas tambahan — pastikan status Anda jelas di mata DJP sebelum salah lapor.
Pertanyaan yang Sering Ditanyakan
Pajak kos-kosan berapa persen dan bagaimana cara lapornya di 2026?
PPh Final atas penghasilan kos-kosan adalah 10% dari nilai bruto sewa, berdasarkan PP 34 Tahun 2017. Pelaporan dilakukan melalui Coretax DJP (coretax.pajak.go.id) paling lambat tanggal 20 bulan berikutnya, setelah setor paling lambat tanggal 15. Pastikan menggunakan kode jenis pajak 411128 dan kode setoran 403.
Apakah pemilik kos di bawah 10 kamar tetap wajib bayar pajak?
Ya, tidak ada minimum jumlah kamar untuk kewajiban PPh Final 10%. Bahkan satu unit rumah kontrakan pun wajib dikenakan PPh Final atas penghasilan sewanya. Yang membedakan adalah siapa yang memotong: jika penyewa adalah badan/perusahaan, mereka yang memotong; jika penyewa orang pribadi, pemilik kos yang setor sendiri.
Apakah penghasilan kos bisa pakai tarif PP 23/2018 (0,5%)?
Tidak. Berdasarkan SE-02/PJ/2018, penghasilan dari persewaan tanah dan bangunan dikecualikan dari skema PP 23/2018 dan wajib tunduk pada PPh Final Pasal 4 Ayat 2 sebesar 10% (PP 34/2017). Menggunakan tarif 0,5% untuk penghasilan sewa adalah kesalahan yang bisa mengakibatkan STP dan sanksi bunga.
Kapan usaha kos-kosan wajib bayar PPN?
Kewajiban PPN berlaku jika omzet usaha melampaui Rp 4,8 miliar per tahun (threshold PKP sesuai UU HPP No. 7 Tahun 2021), atau jika Anda mendaftarkan diri sebagai PKP secara sukarela. Untuk mayoritas pemilik kos skala kecil-menengah, PPN belum wajib.
Bagaimana jika kos terdaftar di Mamikos atau Airbnb — apakah ada pajak tambahan?
Penghasilan dari platform digital tetap dikenakan PPh Final 10% di pihak Anda sebagai pemilik. Jika platform tersebut berstatus PKP, mereka akan memotong PPh Final dan menerbitkan bukti potong yang bisa Anda gunakan sebagai dokumentasi pajak. Pantau peraturan PMSE terbaru di situs DJP untuk perkembangan mekanisme ini.
Apa yang harus dilakukan jika selama ini salah lapor pajak kos?
Ajukan SPT Pembetulan melalui Coretax DJP untuk masa pajak yang bersangkutan. Hitung kekurangan PPh (selisih antara yang seharusnya 10% dengan yang sudah dibayar), lunasi kekurangan tersebut beserta sanksi bunga yang dihitung berdasarkan tarif BI Rate + 5% per tahun (dibagi 12 untuk per bulan). Semakin cepat dilakukan pembetulan sukarela, semakin kecil sanksi yang harus ditanggung.
Langkah Aksi: Apa yang Harus Dilakukan Minggu Ini
Jika Anda pemilik kos atau kontrakan yang membaca artikel ini, berikut checklist konkret untuk memastikan kepatuhan pajak Anda di 2026:
- Audit rezim pajak yang sudah berjalan — cek apakah Anda selama ini pakai tarif 10% atau 0,5%. Jika 0,5%, konsultasikan segera.
- Hitung kembali kewajiban 3 tahun terakhir — DJP dapat memeriksa hingga 5 tahun, tapi memulai dari 3 tahun memberikan gambaran risiko terbesar.
- Aktifkan akun Coretax Anda sekarang — jangan tunggu deadline lapor. Proses verifikasi dan aktivasi passphrase bisa memakan waktu beberapa hari.
- Pisahkan pencatatan sewa dari penghasilan lain — gunakan akun terpisah di pembukuan untuk memudahkan rekonsiliasi.
- Dokumentasikan semua bukti setor (NTPN) — simpan digital maupun fisik minimal 5 tahun.
Mengelola pencatatan penghasilan sewa dari banyak unit secara manual sangat rawan error — terutama jika Anda juga mengelola bisnis lain. Lebih dari 1.800 invoice telah diproses di FirstJournal sejak peluncuran di 2025, dari UMKM retail hingga bisnis F&B Indonesia — dan fitur pencatatan transaksi berbasis AI-nya bisa membantu pemilik kos memisahkan, mencatat, dan merekonsiliasi penghasilan sewa secara otomatis, tanpa perlu input manual berulang. Coba gratis di FirstJournal dan lihat berapa banyak waktu yang bisa Anda hemat setiap bulannya.
Regulasi dan Referensi Hukum:
- PP No. 34 Tahun 2017 tentang Pajak Penghasilan atas Penghasilan dari Persewaan Tanah dan/atau Bangunan
- PP No. 23 Tahun 2018 tentang Pajak Penghasilan atas Penghasilan dari Usaha yang Diterima atau Diperoleh Wajib Pajak yang Memiliki Peredaran Bruto Tertentu
- UU No. 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP)
- PMK No. 141/PMK.03/2015 tentang Jenis Jasa Lain sebagaimana dimaksud dalam Pasal 23 Ayat (1) Huruf c Angka 2 UU PPh
- SE-02/PJ/2018 tentang Perlakuan Pajak Penghasilan atas Penghasilan dari Usaha Kos-Kosan
- Peraturan DJP tentang Implementasi Coretax System (2025-2026), situs resmi: coretax.pajak.go.id
Data dan Statistik:
- Badan Pusat Statistik (BPS), Statistik Perumahan dan Permukiman 2023
- Direktorat Jenderal Pajak (DJP), Panduan Pengguna Coretax 2025
Catatan: Artikel ini bersifat informatif dan edukatif. Untuk keputusan perpajakan spesifik, konsultasikan dengan konsultan pajak terdaftar (IKPI) atau Kantor Pelayanan Pajak (KPP) setempat. Regulasi pajak dapat berubah — selalu verifikasi dengan sumber resmi DJP terkini.