Desember 2024, Kementerian Ketenagakerjaan merilis data yang nyaris luput dari pemberitaan bisnis: dari 22,5 juta penyandang disabilitas usia produktif di Indonesia, kurang dari 7% yang terserap di sektor formal. Angka ini bukan semata masalah sosial — ini adalah potensi insentif pajak senilai hingga 200% super deduction yang setiap tahun dibiarkan mengendap begitu saja oleh jutaan UMKM Indonesia yang tidak tahu mereka berhak mengklaimnya.
Panduan ini bukan tentang kewajiban moral. Ini tentang angka — berapa penghematan pajak konkret yang bisa Anda realisasikan saat mempekerjakan pekerja tuna netra atau low vision, bagaimana menghitung PPh 21-nya dengan benar di rezim TER 2024, dan apa yang perlu Anda siapkan agar BPJS Ketenagakerjaan karyawan disabilitas Anda tidak bermasalah saat audit.
Jawaban Singkat
Ya, UMKM yang mempekerjakan karyawan tuna netra atau penyandang disabilitas lainnya berhak atas insentif super deduction hingga 200% dari biaya gaji yang dapat dikurangkan dari Penghasilan Kena Pajak — diatur dalam Pasal 26 ayat (1) huruf r UU PPh sebagaimana dielaborasi dalam regulasi turunannya. Untuk PPh 21, perhitungannya menggunakan tarif TER sesuai PMK 168/2023 yang berlaku sama seperti karyawan pada umumnya, namun ada tambahan Penghasilan Tidak Kena Pajak (PTKP) khusus untuk karyawan disabilitas dengan tanggungan alat bantu yang perlu diperhitungkan secara benar. FirstJournal mendukung kalkulasi PPh 21 TER otomatis termasuk variabel PTKP non-standar, tersedia mulai dari plan gratis permanen di Rp 0/bulan.
Siapa yang Dimaksud Pekerja Tuna Netra dan Low Vision dalam Regulasi Indonesia?
Sebelum masuk ke angka, penting memastikan definisi hukumnya tepat — karena insentif pajak dan kewajiban BPJS terikat pada definisi ini.
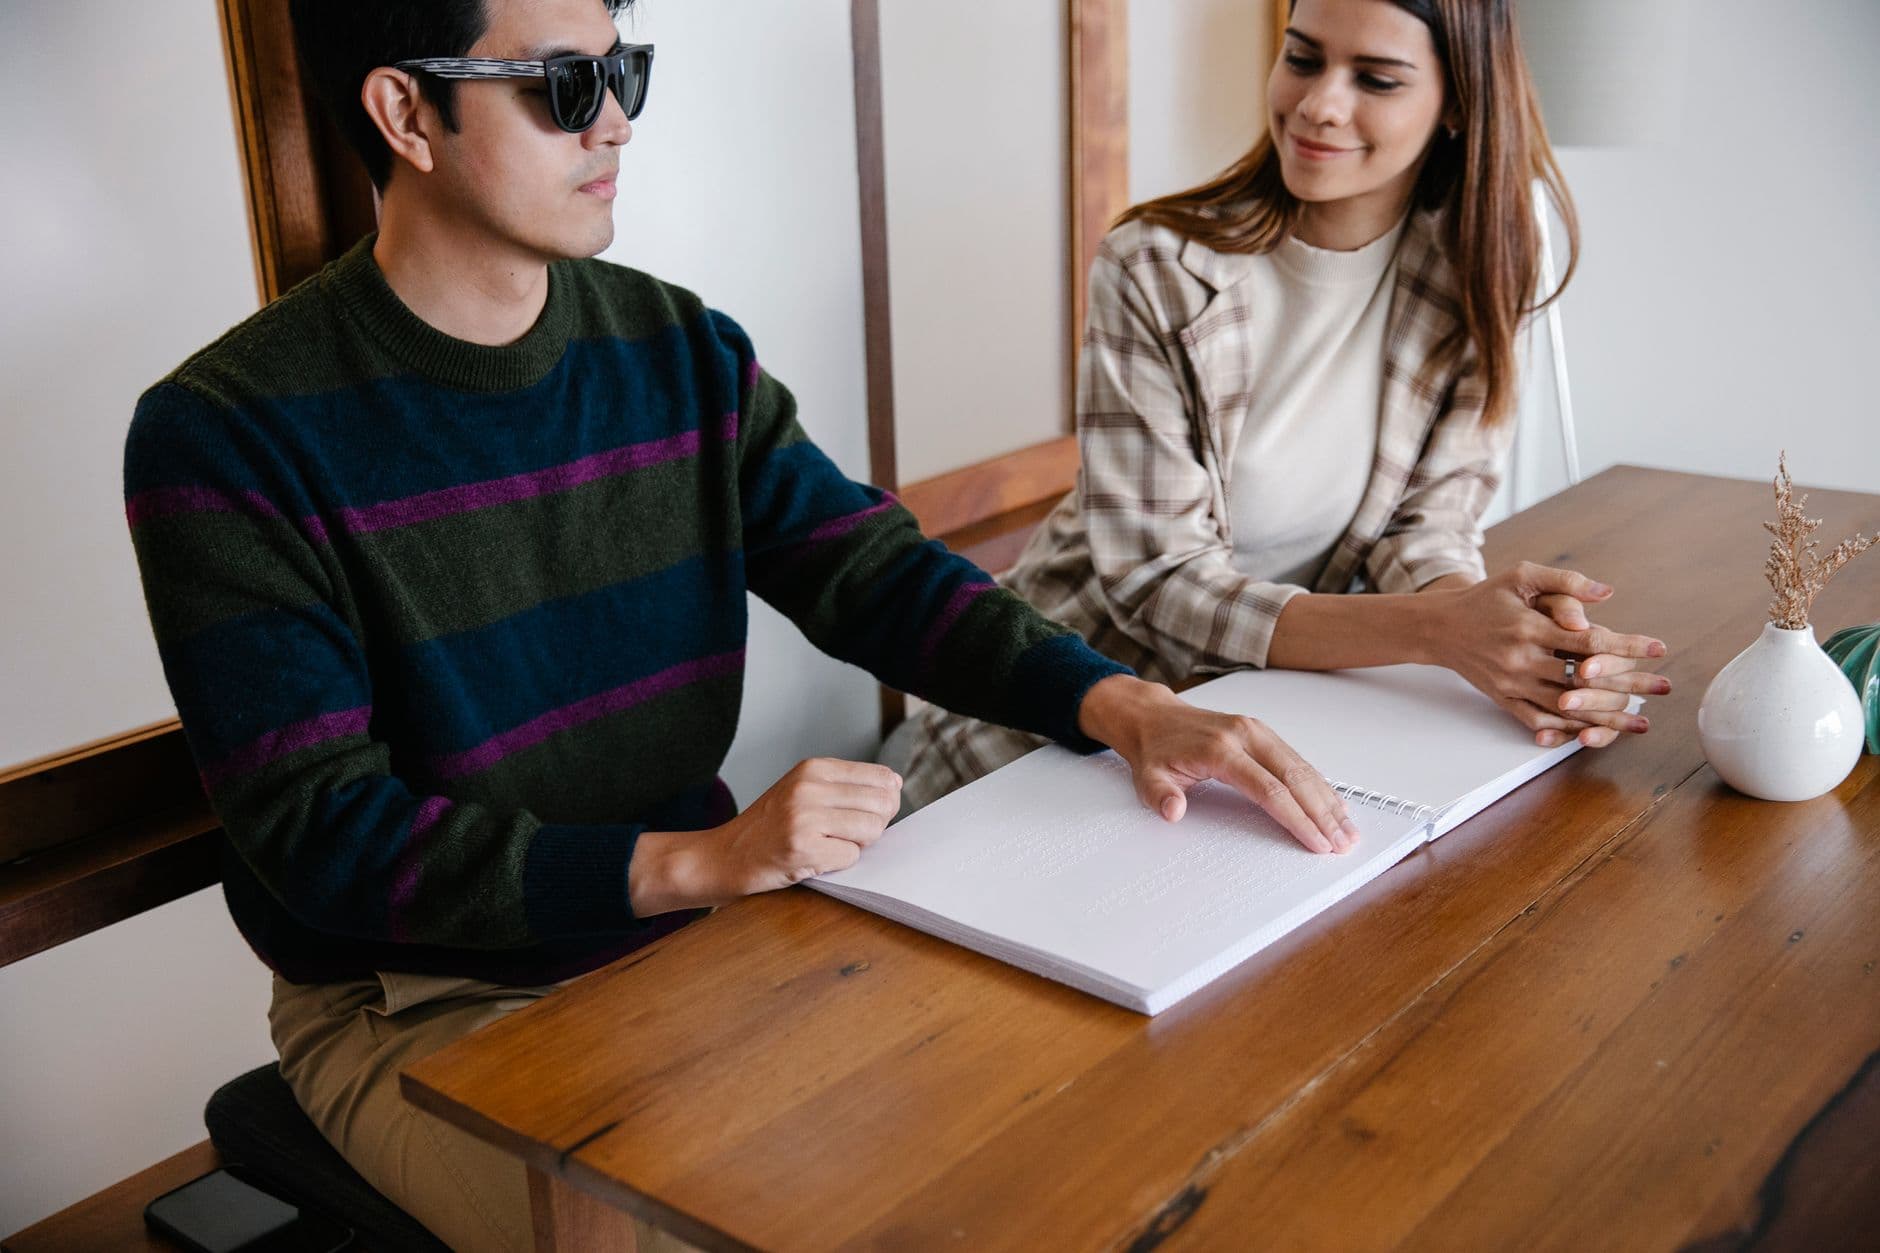
Berdasarkan UU No. 8 Tahun 2016 tentang Penyandang Disabilitas, tuna netra termasuk dalam kategori "disabilitas sensorik" — yaitu kondisi disfungsi pada indra penglihatan yang bersifat jangka panjang. Undang-undang ini menggunakan pendekatan berbasis hambatan (barrier-based approach), bukan semata-mata diagnosis medis. Artinya: karyawan Anda diklasifikasikan sebagai penyandang disabilitas jika hambatan lingkungan kerja — bukan semata kondisi fisiknya — menghalangi partisipasi penuh mereka.
Low vision (penglihatan lemah) masuk kategori yang sama selama kondisinya bersifat permanen dan membutuhkan akomodasi. Seseorang dengan ketajaman visual 3/60 hingga 6/60 di mata terbaik setelah koreksi optimal umumnya masuk kategori low vision menurut standar WHO yang diadopsi Kemensos RI.
Untuk keperluan administrasi pajak dan BPJS, Anda membutuhkan surat keterangan disabilitas resmi dari rumah sakit pemerintah atau Puskesmas yang menyebut secara eksplisit jenis dan tingkat disabilitas. Tanpa dokumen ini, klaim insentif pajak Anda berisiko ditolak saat pemeriksaan DJP.
Implikasi "So What?" untuk bisnis Anda: Pastikan proses onboarding karyawan disabilitas sudah menyertakan permintaan surat keterangan ini sejak awal — bukan setelah tagihan pajak datang. Simpan salinan digitalnya di sistem HR Anda sebagai bagian dari dokumen wajib.
Insentif Pajak Karyawan Disabilitas 2026: Angka Konkret yang Jarang Diketahui UMKM
Ini bagian yang paling sering dilewatkan panduan lain. Mari buka angkanya.
Super deduction maksimum biaya gaji karyawan disabilitas yang bisa dikurangkan dari Penghasilan Kena Pajak perusahaan
Sumber: UU PPh Pasal 26 & regulasi turunan Kemenkeu (2026)
Apa Itu Super Deduction untuk Karyawan Disabilitas?
Super deduction adalah mekanisme di mana biaya yang Anda keluarkan untuk mempekerjakan penyandang disabilitas dapat dikurangkan dari PKP dengan pengganda di atas 100%. Dalam konteks ini: jika Anda membayar gaji Rp 5.000.000 per bulan kepada karyawan tuna netra, jumlah yang dapat Anda kurangkan dari PKP bukan Rp 5.000.000, melainkan hingga Rp 10.000.000 (200%).
Dasar hukumnya: Pasal 26 ayat (1) huruf r UU No. 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah diubah terakhir, yang memberikan fasilitas pengurangan tambahan bagi perusahaan yang memberdayakan penyandang disabilitas. Dikombinasikan dengan Pasal 31E UU PPh yang memberikan fasilitas tarif 50% lebih rendah untuk UMKM dengan peredaran bruto di bawah Rp 4,8 miliar, potensi penghematannya berlipat.
Siapa yang Berhak Mengklaim?
So What? Jika UMKM Anda berbentuk CV atau PT dengan omzet di bawah Rp 4,8 miliar, Anda bisa mengakumulasi dua lapis insentif: super deduction biaya gaji karyawan disabilitas + tarif PPh Badan 50% lebih rendah per Pasal 31E. Untuk bisnis dengan 2-3 karyawan tuna netra bergaji UMK, penghematan pajak efektif bisa mencapai Rp 15–30 juta per tahun — angka yang signifikan untuk UMKM kecil.
Super deduction karyawan disabilitas bukan CSR — ini instrumen fiskal yang dirancang negara untuk dipakai pengusaha. Yang tidak memakainya sedang meninggalkan uang di atas meja pajak mereka.
Cara Hitung PPh 21 Karyawan Tuna Netra: Step-by-Step dengan Angka Nyata
Rezim PMK 168/2023 tentang Pemotongan PPh Pasal 21 membawa perubahan besar: metode Tarif Efektif Rata-rata (TER) menggantikan penghitungan progresif bulanan yang lama. Untuk karyawan dengan variabel tunjangan alat bantu, ini perlu kehati-hatian ekstra.
Komponen Penghasilan yang Perlu Diperhitungkan
Karyawan tuna netra di UMKM umumnya menerima beberapa komponen penghasilan:
- Gaji pokok — setara atau di atas UMK berlaku
- Tunjangan akomodasi — misalnya biaya software pembaca layar, headset khusus
- Tunjangan transportasi — untuk mobilitas ke tempat kerja
- Biaya alat bantu yang ditanggung pemberi kerja — ini perlu analisis lebih lanjut (lihat di bawah)
Apakah Biaya Alat Bantu (Screen Reader, Braille Display) Termasuk Penghasilan Kena Pajak?
Ini pertanyaan yang sering membuat admin HR bingung. Jawabannya: tergantung mekanismenya.
- Dibeli perusahaan, digunakan di tempat kerja (aset perusahaan): Tidak termasuk PKP karyawan — ini natura/kenikmatan yang menurut regulasi terbaru bisa dikecualikan sebagai biaya akomodasi disabilitas yang wajib.
- Diberikan sebagai tunjangan tunai (allowance): Masuk sebagai penghasilan bruto karyawan, kena PPh 21.
- Reimbursement atas bukti pengeluaran: Umumnya tidak masuk PKP jika berkaitan langsung dengan kebutuhan pekerjaan — namun perlu konfirmasi ke KPP Anda.
Berdasarkan PP No. 60 Tahun 2023 tentang Akomodasi yang Layak, pemberi kerja wajib menyediakan akomodasi yang memungkinkan penyandang disabilitas menjalankan fungsi pekerjaannya. Biaya akomodasi ini sifatnya sebagai biaya operasional perusahaan — bukan kompensasi karyawan — sehingga lebih tepat dicatat sebagai beban usaha, bukan gaji.
Contoh Perhitungan PPh 21 TER: Karyawan Low Vision, Gaji Rp 6.500.000/Bulan
Profil karyawan:
- Nama: Sari W. (fiktif, untuk ilustrasi)
- Status: Lajang, tidak punya tanggungan (TK/0)
- Gaji pokok: Rp 5.500.000/bulan
- Tunjangan transportasi tunai: Rp 600.000/bulan
- Tunjangan alat bantu (tunai): Rp 400.000/bulan
- Total penghasilan bruto: Rp 6.500.000/bulan
Langkah 1 — Hitung penghasilan bruto tahunan: Rp 6.500.000 × 12 = Rp 78.000.000
Langkah 2 — Kurangi biaya jabatan (5%, maks Rp 500.000/bulan atau Rp 6.000.000/tahun): 5% × Rp 78.000.000 = Rp 3.900.000 → ambil maks: Rp 6.000.000 Penghasilan neto: Rp 78.000.000 − Rp 6.000.000 = Rp 72.000.000
Langkah 3 — Kurangi PTKP (TK/0): PTKP TK/0 = Rp 54.000.000/tahun PKP = Rp 72.000.000 − Rp 54.000.000 = Rp 18.000.000
Langkah 4 — Hitung PPh 21 tahunan (tarif Pasal 17): Rp 18.000.000 × 5% = Rp 900.000/tahun
Langkah 5 — Hitung TER bulanan (PMK 168/2023):
Dengan metode TER, tarif efektif rata-rata dilihat dari tabel TER DJP berdasarkan penghasilan bruto bulanan dan status PTKP.
Untuk penghasilan bruto Rp 6.500.000/bulan dengan status TK/0: Berdasarkan tabel TER Kategori A (TK/0) per PMK 168/2023, tarif TER untuk bracket Rp 5.400.001–Rp 6.200.000 adalah 0,5%, dan untuk Rp 6.200.001–Rp 7.600.000 adalah 1%.
→ PPh 21 dipotong per bulan (Januari–November): Rp 6.500.000 × 1% = Rp 65.000/bulan
Langkah 6 — Desember: hitung aktual dan lunasi selisih: PPh 21 tahunan aktual = Rp 900.000 PPh 21 Jan–Nov = Rp 65.000 × 11 = Rp 715.000 PPh 21 Desember = Rp 900.000 − Rp 715.000 = Rp 185.000
| Bulan | Metode | PPh 21 |
|---|---|---|
| Jan–Nov | TER bulanan (1%) | Rp 65.000/bulan |
| Desember | Aktual (pelunasan) | Rp 185.000 |
| Total | Rp 900.000/tahun |
So What? Perbedaan PPh 21 karyawan tuna netra vs. karyawan biasa pada gaji yang sama: nol — tarif dan mekanismenya identik. Yang membedakan adalah potensi deduction di sisi perusahaan, bukan di sisi karyawan. Admin HR yang tidak paham ini sering melakukan pemotongan yang salah karena mengira ada tarif khusus.
BPJS Ketenagakerjaan dan BPJS Kesehatan: Apakah Berlaku Sama untuk Karyawan Tuna Netra?
Jawaban singkatnya: ya, berlaku sama persis — tidak ada tarif atau skema khusus untuk karyawan penyandang disabilitas dalam regulasi BPJS saat ini.
Total iuran BPJS Ketenagakerjaan (JHT + JP + JKK + JKM) yang berlaku sama untuk semua pekerja, termasuk disabilitas
Rincian Iuran BPJS yang Perlu Anda Siapkan
Pertimbangan Khusus: Kode Risiko JKK untuk Karyawan Tuna Netra
Satu hal yang sering terlewat: kode risiko JKK tidak ditentukan oleh kondisi karyawan, tapi oleh jenis pekerjaan dan lingkungan kerjanya. Karyawan tuna netra yang bekerja sebagai operator call center atau data entry dikategorikan risiko rendah (0,24%) — sama seperti rekannya yang awas.
Namun, jika lingkungan kerja Anda memiliki potensi bahaya tambahan bagi karyawan low vision (misalnya area gudang dengan mobilitas benda berat), pertimbangkan apakah akomodasi lingkungan sudah cukup sebelum menempatkan karyawan di posisi tersebut — ini juga bagian dari kewajiban PP No. 60 Tahun 2023 tentang akomodasi yang layak.
So What? Tidak ada kenaikan biaya BPJS akibat mempekerjakan karyawan penyandang disabilitas. Justru sebaliknya: UMKM yang memenuhi persyaratan insentif super deduction bisa mengklaim biaya gaji + iuran BPJS yang Anda tanggung sebagai bagian dari biaya karyawan yang mendapat pengganda pengurangan.
Kewajiban Hukum UMKM: Permenaker 21/2023 dan Apa yang Harus Disiapkan
Permenaker No. 21 Tahun 2023 tentang Pedoman Penerapan Kesetaraan Kesempatan Kerja bagi Penyandang Disabilitas mewajibkan pemberi kerja — termasuk UMKM — untuk:
- Menyediakan akomodasi yang layak (reasonable accommodation): alat bantu kerja, aksesibilitas fisik, atau penyesuaian prosedur kerja
- Tidak mendiskriminasi dalam seleksi, penempatan, dan promosi karyawan penyandang disabilitas
- Mendokumentasikan kebijakan inklusi sebagai bagian dari laporan wajib bila diminta Disnaker
Untuk pekerja tuna netra di UMKM, akomodasi yang layak secara minimum mencakup:
- Software pembaca layar (screen reader) seperti NVDA (gratis) atau JAWS di komputer kerja
- Format dokumen yang dapat diakses (PDF dengan tag, bukan gambar scan)
- Prosedur briefing/instruksi via audio atau Braille jika diperlukan
- Jalur mobilitas aman di tempat kerja jika karyawan berpindah area
Penting untuk UMKM: "Akomodasi yang layak" tidak berarti "akomodasi yang sempurna." Regulasi mengakui konsep undue burden — jika biaya akomodasi terlalu besar secara proporsional terhadap kapasitas usaha Anda, ini dapat menjadi pertimbangan. Namun, biaya software NVDA = Rp 0 (open source), sehingga argumen undue burden untuk pekerjaan berbasis komputer sulit dipertahankan.
Common Mistakes yang Membuat Klaim Insentif Pajak Gagal
Berdasarkan pola umum yang terjadi saat pelaporan SPT:
- Tidak menyimpan surat keterangan disabilitas asli — tanpa ini, DJP bisa menolak klaim deduction
- Mencatat biaya alat bantu sebagai "tunjangan" di slip gaji — ini menjadikannya penghasilan karyawan yang harusnya netral
- Tidak melaporkan karyawan disabilitas secara eksplisit di lampiran SPT Badan — klaim super deduction membutuhkan identifikasi spesifik
- Menghitung PPh 21 dengan tarif berbeda — tarif TER sama untuk semua karyawan, tidak ada diskon tarif untuk pemotongan PPh 21 karyawan disabilitas
- Tidak berkonsultasi ke KPP sebelum klaim — beberapa KPP memiliki prosedur verifikasi tambahan untuk klaim fasilitas perpajakan
Tips Praktis Administrasi Payroll Karyawan Disabilitas untuk UMKM
- Buat folder digital terpisah per karyawan yang berisi: surat keterangan disabilitas, kontrak kerja, bukti akomodasi yang disediakan (foto, invoice software, dsb.)
- Pisahkan akun biaya akomodasi dari akun gaji di buku besar — ini mempermudah rekonsiliasi saat klaim super deduction
- Hitung PPh 21 persis seperti karyawan biasa menggunakan metode TER per PMK 168/2023 — jangan buat kolom khusus yang justru membingungkan
- Konsultasikan ke KPP setempat di awal tahun pajak bahwa Anda bermaksud mengklaim fasilitas super deduction — minta konfirmasi prosedur lampirannya
- Gunakan software payroll yang dapat menangani variabel PTKP non-standar dan menghasilkan slip gaji yang dapat diakses (format yang bisa dibaca screen reader)
- Daftarkan karyawan ke BPJS Ketenagakerjaan dan Kesehatan dalam 30 hari sejak tanggal mulai kerja — keterlambatan pendaftaran berlaku denda yang sama tanpa pengecualian disabilitas
Pertanyaan yang Sering Ditanyakan
Apakah UMKM perorangan (bukan badan hukum) bisa mengklaim super deduction untuk karyawan tuna netra?
Sayangnya tidak secara langsung. Super deduction dalam konteks PPh Badan hanya berlaku untuk Wajib Pajak Badan — PT, CV, Koperasi, atau Yayasan. UMKM perorangan dengan PPh Final PP 23/2018 (tarif 0,5% dari omzet) tidak dapat mengklaim deduction berbasis biaya karena dasar penghitungan pajaknya bukan PKP melainkan peredaran bruto. Namun, usaha perorangan tetap tunduk pada kewajiban non-diskriminasi dan akomodasi layak per UU No. 8 Tahun 2016.
Berapa besaran pastinya super deduction untuk gaji karyawan disabilitas?
Berdasarkan regulasi yang berlaku, pengurangan tambahan dapat mencapai 100% dari biaya gaji yang dikeluarkan, sehingga total deduction menjadi 200% (100% biaya aktual + 100% tambahan). Namun, besaran dan mekanisme teknisnya dapat berubah — selalu verifikasi ke KPP atau konsultan pajak terdaftar sebelum mengklaim di SPT.
Bagaimana cara menghitung BPJS untuk karyawan tuna netra yang gajinya di bawah UMK?
Regulasi BPJS mewajibkan basis iuran minimum adalah UMK setempat, bukan gaji aktual jika gaji aktual di bawah UMK. Ini berlaku sama untuk semua karyawan, termasuk penyandang disabilitas. Jika Anda membayar di bawah UMK (yang juga melanggar UU Ketenagakerjaan), dasar iuran BPJS tetap dihitung dari UMK.
Apakah ada kuota minimum jumlah karyawan disabilitas yang harus dipekerjakan UMKM?
UU No. 8 Tahun 2016 menetapkan kuota: 1% dari total karyawan untuk perusahaan swasta, dan 2% untuk BUMN/BUMD. Untuk UMKM dengan 10 karyawan, kuota ini berarti minimal 1 karyawan disabilitas. Namun, penegakan kuota ini masih dalam tahap sosialisasi dan belum ada sanksi administratif yang berjalan efektif per 2025. Insentif pajak justru menjadi "wortel" yang lebih relevan dari "tongkat" sanksi kuota.
Apakah tunjangan alat bantu seperti screen reader atau Braille display wajib diberikan perusahaan?
Jika alat bantu tersebut diperlukan agar karyawan dapat menjalankan fungsi pekerjaannya, ya — ini termasuk akomodasi yang layak (reasonable accommodation) yang wajib disediakan berdasarkan PP No. 60 Tahun 2023 dan Permenaker No. 21 Tahun 2023. Namun, jika biayanya menimbulkan undue burden yang tidak proporsional bagi usaha, ada mekanisme pertimbangan yang dapat dikonsultasikan ke Disnaker setempat.
Langkah Konkret Selanjutnya untuk UMKM Anda
Mempekerjakan karyawan tuna netra atau low vision bukan sekadar tindakan inklusif — ini keputusan bisnis dengan kalkulasi pajak yang nyata. Berikut action items yang bisa Anda mulai minggu ini:
- Verifikasi status badan usaha Anda — apakah berbentuk badan hukum yang dapat mengklaim super deduction PPh Badan
- Siapkan template surat keterangan disabilitas sebagai bagian checklist onboarding karyawan baru
- Pisahkan akun biaya akomodasi di chart of accounts sistem akuntansi Anda — jangan gabungkan dengan akun gaji
- Konsultasikan ke KPP atau konsultan pajak mengenai prosedur spesifik lampiran SPT untuk klaim super deduction di wilayah Anda
- Audit payroll software Anda — pastikan mendukung variabel PTKP yang dapat dikustomisasi dan menghasilkan slip gaji dalam format yang bisa diakses
Lebih dari 1.800 invoice telah diproses di FirstJournal sejak peluncuran di 2025, dari UMKM retail hingga bisnis F&B Indonesia — termasuk bisnis yang mulai membangun sistem akuntansi inklusif dengan pemisahan akun biaya yang rapi. FirstJournal adalah software akuntansi Indonesia pertama dengan Free Plan permanen double-entry bookkeeping di Rp 0/bulan, dengan dukungan chart of accounts yang dapat dikustomisasi untuk memisahkan biaya akomodasi disabilitas dari komponen gaji — tepat seperti yang dibutuhkan untuk klaim super deduction yang bersih. Coba gratis di FirstJournal dan lihat seberapa cepat Anda bisa merapikan sistem keuangan untuk kepatuhan perpajakan yang lebih baik.
Regulasi yang Dirujuk:
- UU No. 8 Tahun 2016 tentang Penyandang Disabilitas
- UU No. 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah diubah terakhir, Pasal 26 dan Pasal 31E
- PP No. 60 Tahun 2023 tentang Akomodasi yang Layak bagi Penyandang Disabilitas dalam Proses Peradilan (termasuk konteks ketenagakerjaan)
- PMK No. 168/PMK.03/2023 tentang Pemotongan Pajak Penghasilan Pasal 21 atas Penghasilan dengan Tarif Efektif Rata-rata
- Permenaker No. 21 Tahun 2023 tentang Pedoman Penerapan Kesetaraan Kesempatan Kerja bagi Penyandang Disabilitas
- PP No. 23 Tahun 2018 tentang Pajak Penghasilan atas Penghasilan dari Usaha yang Diterima atau Diperoleh Wajib Pajak yang Memiliki Peredaran Bruto Tertentu
Data & Referensi Eksternal:
- Kementerian Ketenagakerjaan RI — Data Penyandang Disabilitas Usia Produktif, 2024
- World Health Organization — Definisi Low Vision dan Blindness (ICD-11)
- Kementerian Sosial RI — Standar Klasifikasi Disabilitas Sensorik Penglihatan
- BPJS Ketenagakerjaan — Tabel Iuran Program JHT, JP, JKK, JKM berlaku 2024
- BPJS Kesehatan — Iuran Peserta Penerima Upah berlaku 2024
Catatan Penting: Artikel ini bersifat informatif dan tidak merupakan konsultasi pajak profesional. Untuk klaim insentif super deduction, selalu konsultasikan dengan konsultan pajak terdaftar (IKPI) atau langsung ke Kantor Pelayanan Pajak setempat sebelum pelaporan SPT.