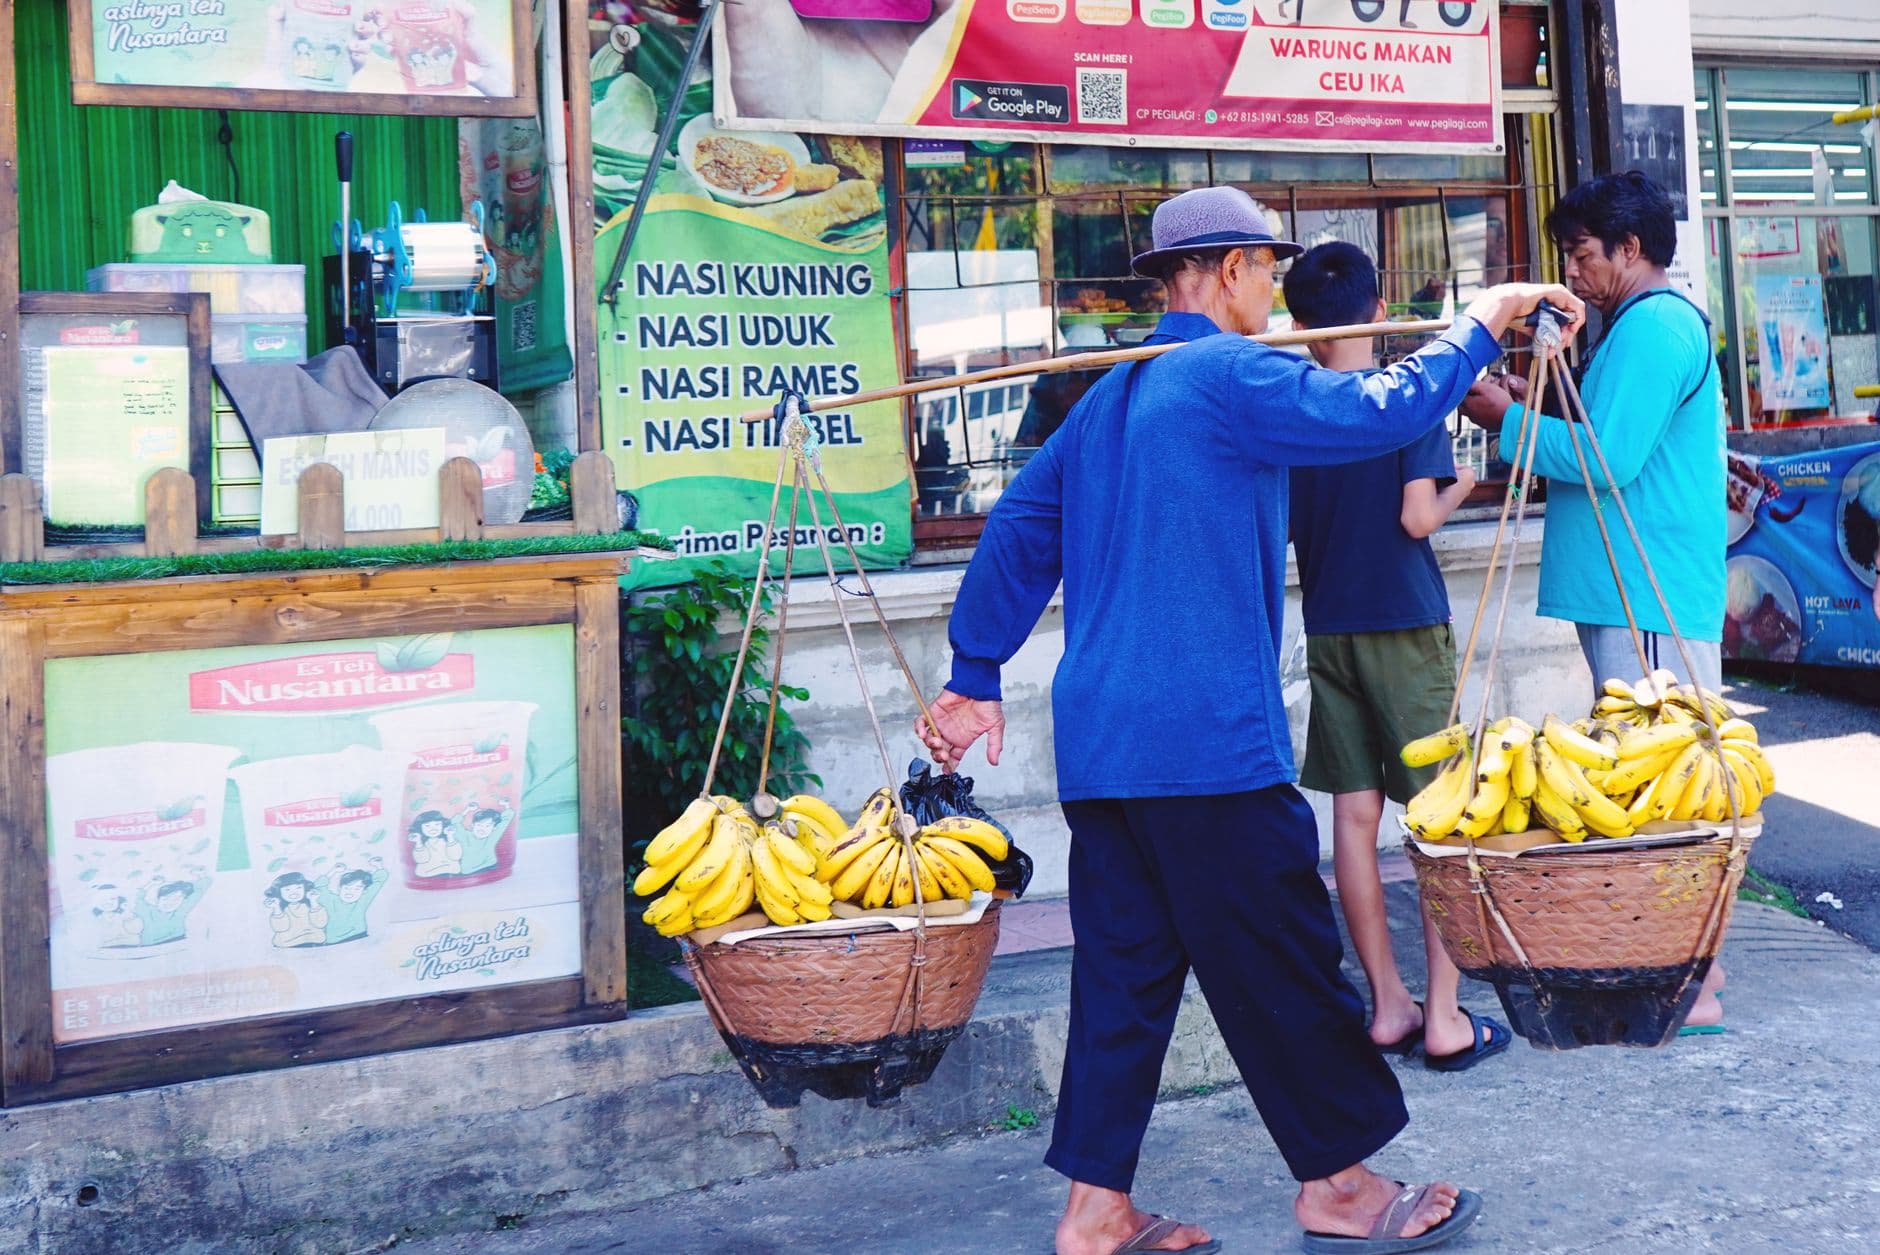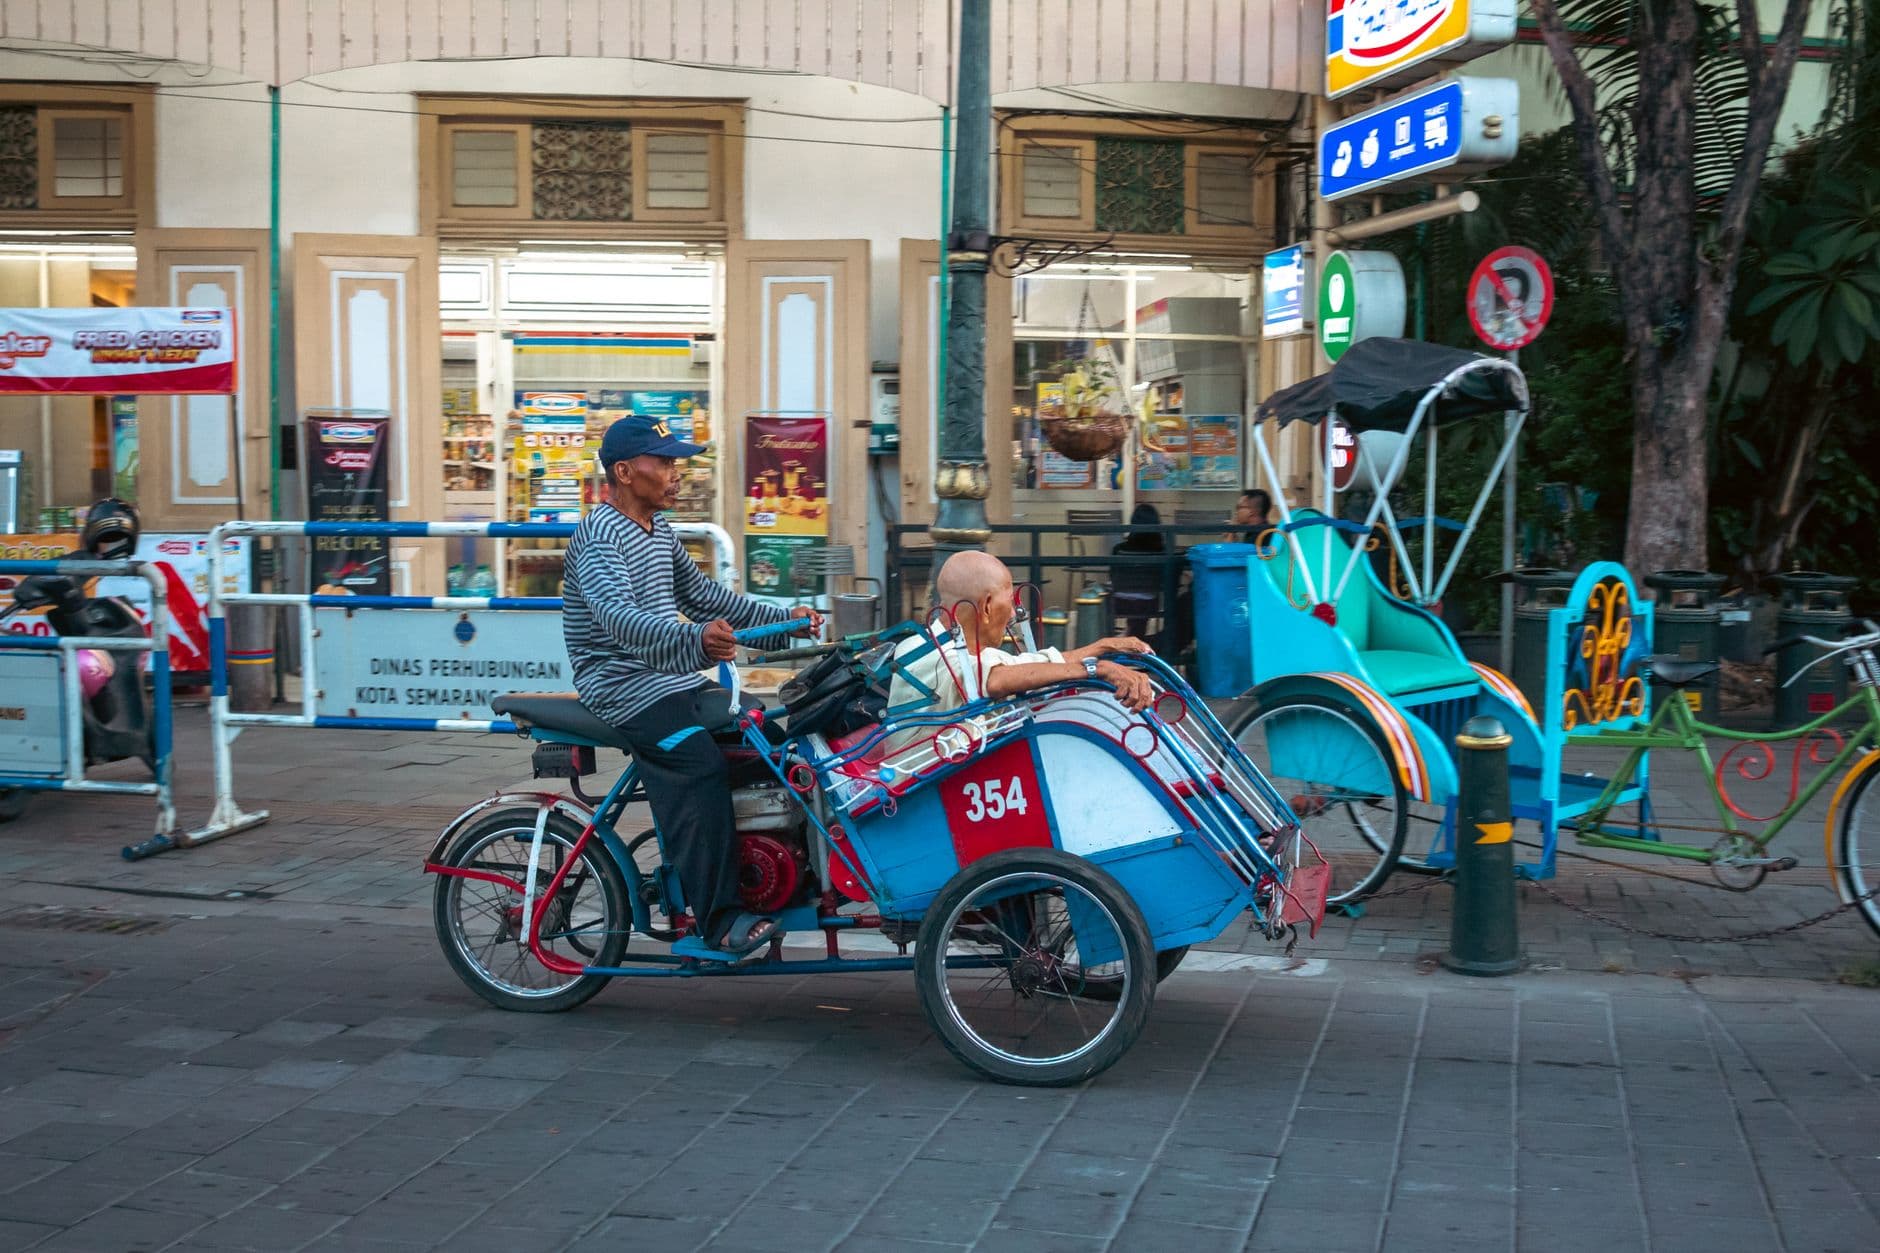
Tiga puluh juta pekerja transportasi informal di Indonesia — dari ojek pangkalan hingga tukang becak — beroperasi di zona abu-abu hukum yang belum pernah benar-benar dijawab, bahkan oleh DJP sekalipun. Ketika mereka mulai bergabung ke koperasi atau UMKM lokal sebagai mitra antar-jemput dan logistik, pertanyaan yang muncul bukan cuma soal operasional — tapi soal siapa yang bertanggung jawab atas perlindungan sosial dan kewajiban pajaknya.
Ini bukan tentang driver ojol yang sudah punya platform digital. Ini tentang Pak Sujono, ojek pangkalan di belakang pasar Wonokromo Surabaya, yang bulan lalu diminta bergabung ke KSP Mitra Sejahtera untuk layanan antar belanja. Tidak ada kontrak formal. Tidak ada slip gaji. Dan tidak ada yang tahu apakah koperasi itu wajib mendaftarkan Pak Sujono ke BPJS atau memotong pajaknya.
Jawaban Singkat
Ojek pangkalan yang bergabung ke koperasi UMKM sebagai mitra tidak otomatis menjadi pekerja penerima upah — sehingga BPJS Ketenagakerjaan jalur Penerima Upah (PU) tidak wajib, tetapi koperasi sangat dianjurkan mendaftarkan mereka via jalur Bukan Penerima Upah (BPU) sesuai UU No. 40 Tahun 2004. Untuk pajak: jika koperasi membayar jasa mereka lebih dari Rp 450.000 per bulan secara konsisten, PPh Pasal 21 berpotensi berlaku dan wajib dipotong berdasarkan PMK 168/2023. Pencatatan pembayaran jasa ini di pembukuan koperasi/UMKM harus dipisahkan dari komponen biaya tenaga kerja tetap.
Mengapa Status Kerja Pekerja Transportasi Informal Ini Tidak Sesederhana Kelihatannya
pekerja informal sektor transportasi di Indonesia yang belum tercakup jaminan sosial formal
UU No. 13 Tahun 2003 tentang Ketenagakerjaan mendefinisikan hubungan kerja sebagai hubungan antara pengusaha dan pekerja berdasarkan perjanjian kerja — yang memuat unsur pekerjaan, upah, dan perintah. Masalahnya: ojek pangkalan dan tukang becak yang bermitra dengan koperasi sering kali tidak memenuhi ketiga unsur ini secara formal.
Dalam skenario paling umum yang terjadi di lapangan:
- Koperasi memberikan penugasan per trip, bukan jadwal kerja tetap
- Pembayaran berdasarkan komisi atau bagi hasil, bukan upah bulanan tetap
- Tidak ada perintah hierarkis formal — mitra bisa menolak penugasan
Kondisi ini menempatkan mereka di kategori pekerja mandiri atau mitra independen, bukan pekerja/buruh dalam definisi UU Ketenagakerjaan. Konsekuensinya langsung: koperasi tidak wajib membayar upah minimum, tidak wajib memberikan THR dalam skema buruh, dan tidak tunduk pada kewajiban BPJS Ketenagakerjaan jalur Penerima Upah.
Tapi ini bukan berarti koperasi bebas dari semua kewajiban.
PP No. 7 Tahun 2021 tentang Kemudahan, Pelindungan, dan Pemberdayaan UMKM secara eksplisit menekankan bahwa UMKM dan koperasi yang melibatkan pekerja informal dalam ekosistem bisnisnya bertanggung jawab atas pemberdayaan dan perlindungan dasar mitra mereka. Ini tidak mengikat secara pidana, tapi menjadi dasar moral dan reputasi hukum koperasi.
So what? Jika koperasi Anda bermitra dengan lebih dari 5 ojek pangkalan atau tukang becak untuk layanan antar-jemput, langkah pertama yang harus dilakukan bukan mendaftarkan BPJS dulu — tapi membuat perjanjian kemitraan tertulis yang menegaskan status mereka sebagai mitra independen, bukan karyawan. Dokumen ini melindungi koperasi dari klaim hubungan kerja di kemudian hari sekaligus menjadi dasar pendaftaran BPJS BPU.
BPJS Ketenagakerjaan Jalur BPU: Cara Praktis Melindungi Mitra Ojek Pangkalan
pekerja informal yang sudah terdaftar BPJS Ketenagakerjaan jalur BPU per 2023 — dari estimasi 60 juta total pekerja informal Indonesia
Sumber: BPJS Ketenagakerjaan (2023)
Berdasarkan UU No. 40 Tahun 2004 tentang Sistem Jaminan Sosial Nasional dan peraturan BPJS Ketenagakerjaan tentang Peserta Bukan Penerima Upah, pekerja informal — termasuk ojek pangkalan, tukang becak, dan sejenisnya — berhak dan bisa mendaftar secara mandiri ke program BPU. Yang menarik: koperasi atau UMKM mitra dapat memfasilitasi pendaftaran dan bahkan menanggung sebagian atau seluruh iurannya sebagai bentuk benefit kemitraan.
Program BPJS Ketenagakerjaan yang Relevan untuk Jalur BPU
Untuk ojek pangkalan dengan penghasilan rata-rata Rp 2 juta–Rp 3 juta per bulan, paket minimal JKK + JKM hanya Rp 23.600 per bulan — setara satu kali makan siang. Jika koperasi menanggung iuran ini sebagai benefit mitra, total biaya untuk 10 mitra ojek hanya Rp 236.000 per bulan — yang bisa dimasukkan sebagai biaya operasional koperasi.
Langkah Pendaftaran BPU via Koperasi (Pendaftaran Kolektif)
- Koperasi menyiapkan data mitra: NIK, nama lengkap, alamat, nomor HP aktif, dan perkiraan penghasilan bulanan masing-masing mitra.
- Kunjungi kantor BPJS Ketenagakerjaan terdekat atau akses portal Sertakan (sertakan.bpjsketenagakerjaan.go.id) untuk pendaftaran kolektif BPU.
- Pilih kategori peserta: "Pekerja Sektor Informal — Transportasi". Koperasi bisa didaftarkan sebagai pemberi kerja fasilitator, bukan pemberi kerja formal.
- Tentukan upah yang dilaporkan: Untuk BPU, iuran JHT dihitung dari upah yang dilaporkan sendiri. Rekomendasi: gunakan rata-rata penghasilan 3 bulan terakhir sebagai basis.
- Bayar iuran pertama: Bisa via transfer bank, minimarket (Alfamart/Indomaret), atau auto-debit. Koperasi bisa menanggung dan mereimburse dari kas operasional.
So what? Koperasi yang memfasilitasi BPJS BPU untuk mitra ojek pangkalan mendapat dua keuntungan konkret: pertama, proteksi dari klaim tanggung jawab jika mitra mengalami kecelakaan saat tugas; kedua, nilai tawar yang lebih tinggi saat merekrut mitra baru — terutama dibanding platform ojol yang iurannya sering tidak ditanggung penuh.
Kapan Penghasilan Ojek Pangkalan Kena PPh 21 dan Siapa yang Potong
Ini bagian yang paling sering salah dipahami — bahkan oleh konsultan pajak sekalipun.
PMK 168/2023 tentang Pemotongan PPh Pasal 21 memperluas definisi subjek pemotongan, termasuk bukan pegawai yang menerima penghasilan dari pemberi kerja. Kategori "bukan pegawai" ini mencakup tenaga ahli, pekerja lepas, dan siapapun yang memberikan jasa kepada badan (termasuk koperasi) secara tidak tetap.
Kapan Koperasi WAJIB Potong PPh 21?
Koperasi wajib memotong PPh 21 atas pembayaran jasa kepada mitra ojek pangkalan jika memenuhi salah satu kondisi berikut:
- Pembayaran kumulatif dalam satu bulan melebihi Rp 450.000 (batas PTKP harian untuk pekerjaan tidak tetap berdasarkan PMK 168/2023)
- Mitra ojek menerima pembayaran dari koperasi secara rutin dan berulang (minimal 3 bulan berturut-turut) — ini mengindikasikan hubungan berkelanjutan yang masuk skema pemotongan rutin
Penting: Jika mitra ojek tidak memiliki NPWP, tarif PPh 21 dikenakan 20% lebih tinggi dari tarif normal. Ini insentif yang kuat bagi koperasi untuk mendorong mitra memiliki NPWP.
Contoh Perhitungan PPh 21 untuk Mitra Ojek Pangkalan
Skenario: Pak Sujono, mitra ojek KSP Mitra Sejahtera, menerima komisi antar-jemput Rp 2.400.000 di bulan Oktober dari koperasi. Pak Sujono sudah punya NPWP, belum kawin (TK/0).
Berdasarkan PMK 168/2023 untuk bukan pegawai yang menerima penghasilan tidak berkesinambungan:
| Komponen | Nilai |
|---|---|
| Penghasilan bruto Oktober | Rp 2.400.000 |
| Dasar pengenaan: 50% × bruto | Rp 1.200.000 |
| PTKP sebulan (TK/0): Rp 54.000.000 ÷ 12 | Rp 4.500.000 |
| PKP (Dasar – PTKP sebulan) | Rp 0 (negatif, tidak kena) |
| PPh 21 terutang | Rp 0 |
Karena penghasilan neto setelah pengurangan 50% (Rp 1.200.000) masih di bawah PTKP bulanan (Rp 4.500.000), tidak ada PPh 21 yang dipotong pada skenario ini.
Skenario berbeda: Jika Pak Sujono menerima Rp 12.000.000 dalam satu bulan (karena koperasi sedang punya proyek besar):
| Komponen | Nilai |
|---|---|
| Penghasilan bruto | Rp 12.000.000 |
| Dasar pengenaan: 50% × bruto | Rp 6.000.000 |
| PTKP sebulan (TK/0) | Rp 4.500.000 |
| PKP | Rp 1.500.000 |
| PPh 21 (5% × PKP) | Rp 75.000 |
Koperasi wajib memotong Rp 75.000, menyetorkan ke kas negara, dan memberikan bukti potong ke Pak Sujono.
Mayoritas mitra ojek pangkalan yang dibayar di bawah Rp 9 juta per bulan faktanya tidak kena PPh 21 — tapi koperasi tetap wajib menghitung dan mendokumentasikan, karena DJP bisa meminta bukti kalkulasi saat pemeriksaan.
So what? Untuk koperasi dengan puluhan mitra ojek yang masing-masing dibayar Rp 1 juta–Rp 3 juta per bulan, praktis tidak ada PPh 21 yang dipotong secara hukum — tapi kewajiban dokumentasi dan pelaporan di SPT Tahunan tetap ada. Siapkan rekapitulasi pembayaran jasa mitra per bulan sebagai bukti audit trail.
Cara Mencatat Pembayaran Jasa Mitra Transportasi di Pembukuan Koperasi
Ini celah yang benar-benar tidak dibahas di tempat lain: bagaimana mencatat biaya ini di laporan keuangan koperasi atau UMKM agar akurat, audit-ready, dan tidak menimbulkan masalah saat pemeriksaan pajak?
Prinsip Dasar: Bukan "Gaji", Tapi "Biaya Jasa Mitra"
Kesalahan paling umum: koperasi mencatat pembayaran ke mitra ojek di akun "Beban Gaji" (akun 5100). Ini keliru karena:
- Mitra bukan karyawan — tidak ada hubungan kerja formal
- Mencatat di beban gaji akan memengaruhi perhitungan PPh 21 masa dan SPT Tahunan Badan
- Tidak sesuai dengan PSAK 1 tentang penyajian laporan keuangan untuk entitas yang membedakan karyawan dan mitra independen
Akun yang tepat: Beban Jasa Pihak Ketiga atau Biaya Operasional — Jasa Mitra Transportasi
Jurnal Standar Pembayaran Jasa Mitra Ojek
Skenario A: Koperasi membayar komisi Rp 2.400.000 ke Pak Sujono (tidak ada PPh 21 terpotong):
| Akun | Debit | Kredit |
|---|---|---|
| Beban Jasa Mitra Transportasi | Rp 2.400.000 | — |
| Kas/Bank | — | Rp 2.400.000 |
Skenario B: Pembayaran Rp 12.000.000 dengan PPh 21 Rp 75.000:
| Akun | Debit | Kredit |
|---|---|---|
| Beban Jasa Mitra Transportasi | Rp 12.000.000 | — |
| Kas/Bank | — | Rp 11.925.000 |
| Utang PPh 21 Pihak Ketiga | — | Rp 75.000 |
Skenario C: Koperasi menanggung iuran BPJS BPU mitra (Rp 23.600/orang × 10 mitra = Rp 236.000):
| Akun | Debit | Kredit |
|---|---|---|
| Biaya Perlindungan Mitra (BPJS BPU) | Rp 236.000 | — |
| Kas/Bank | — | Rp 236.000 |
So what? Koperasi yang mencatat pembayaran mitra transportasi dengan benar akan memiliki laporan laba-rugi yang lebih akurat — karena biaya jasa mitra bisa dibebankan sebagai pengurang penghasilan kena pajak badan, asalkan didukung dokumen yang cukup. Ini potensi efisiensi pajak yang sering terlewat.
Tips Praktis untuk Koperasi dan UMKM yang Bermitra dengan Ojek Pangkalan
-
Buat perjanjian kemitraan tertulis sejak hari pertama. Satu lembar dokumen yang menyebut: status mitra independen, mekanisme komisi, dan klausul bahwa tidak ada hubungan kerja — sudah cukup sebagai proteksi dasar.
-
Dorong semua mitra membuat NPWP. Proses gratis dan bisa online via ereg.pajak.go.id. Ini menghemat 20% markup tarif PPh 21 jika suatu hari pembayaran melampaui batas.
-
Fasilitasi BPJS BPU kolektif, mulai dari JKK + JKM saja. Total Rp 23.600 per mitra per bulan adalah biaya yang sangat kecil dibanding risiko kecelakaan kerja yang ditanggung koperasi secara moral.
-
Pisahkan akun di pembukuan: Jangan campur biaya mitra ojek dengan biaya karyawan tetap. Software akuntansi yang baik memungkinkan pembuatan sub-akun untuk setiap kategori biaya operasional.
-
Rekap pembayaran mitra setiap bulan, bukan setiap tahun. DJP bisa meminta data pembayaran bulanan — bukan hanya total tahunan — saat pemeriksaan.
-
Pertimbangkan mekanisme pembayaran via transfer bank (bukan tunai), sehingga ada jejak digital otomatis yang bisa digunakan sebagai dokumentasi pembayaran jasa.
Pertanyaan yang Sering Ditanyakan
Apakah ojek pangkalan yang bergabung koperasi otomatis jadi karyawan koperasi?
Tidak otomatis. Status bergantung pada isi perjanjian dan fakta hubungan kerja — jika tidak ada upah tetap, jadwal kerja wajib, dan perintah hierarkis formal, mereka masih berstatus mitra independen menurut UU No. 13 Tahun 2003. Koperasi wajib memastikan perjanjian kemitraan tertulis memperjelas status ini sejak awal.
Berapa iuran BPJS Ketenagakerjaan BPU yang paling minimal untuk mitra ojek pangkalan?
Paket paling minimal adalah JKK + JKM sebesar Rp 23.600 per bulan per orang. Jika koperasi ingin menambahkan JHT, iurannya 2% dari penghasilan yang dilaporkan — minimum sekitar Rp 20.000 per bulan untuk penghasilan Rp 1 juta. Total paket lengkap sekitar Rp 43.600–Rp 60.000 per bulan, sangat terjangkau untuk koperasi yang ingin memberikan perlindungan dasar.
Kapan koperasi TIDAK perlu memotong PPh 21 dari pembayaran ke mitra ojek?
Koperasi tidak perlu memotong PPh 21 jika penghasilan neto mitra (50% dari pembayaran bruto) masih di bawah PTKP bulanan. Untuk status TK/0, batasnya Rp 4.500.000 per bulan — artinya selama pembayaran bruto per bulan tidak melebihi Rp 9.000.000, PPh 21 yang terutang adalah nol. Namun dokumentasi perhitungan tetap wajib disimpan.
Bagaimana cara mencatat di pembukuan jika koperasi menanggung iuran BPJS BPU mitra?
Catat sebagai "Biaya Perlindungan Mitra" atau sub-akun dari Biaya Operasional — jangan masukkan ke Beban Gaji. Ini penting agar laporan keuangan mencerminkan fakta bahwa mitra bukan karyawan, sekaligus memudahkan audit internal maupun eksternal.
Apakah tukang becak yang dibayar koperasi juga kena aturan yang sama dengan ojek pangkalan?
Ya, perlakuan hukum dan pajaknya identik selama sifat hubungannya sama — berbasis penugasan, komisi, dan tanpa ikatan kerja formal. Yang membedakan hanya jenis risiko pekerjaan (JKK tukang becak mungkin lebih rendah dibanding ojek motor), tapi mekanisme BPJS BPU, PPh 21, dan pencatatan pembukuannya mengikuti skema yang sama.
Langkah Aksi untuk Koperasi yang Sudah Bermitra dengan Pekerja Transportasi Informal
Permasalahan status kerja ojek pangkalan di koperasi bukan masalah yang bisa diselesaikan dengan satu kebijakan besar — tapi dengan langkah kecil yang konsisten:
- Minggu ini: Identifikasi semua mitra transportasi informal yang sudah aktif menerima pembayaran dari koperasi. Buat daftar nama, NIK, dan rata-rata pembayaran per bulan.
- Bulan ini: Siapkan template perjanjian kemitraan sederhana (bisa 1 halaman) dan tandatangani bersama masing-masing mitra.
- Bulan depan: Daftarkan mitra ke BPJS BPU minimal paket JKK + JKM — proses bisa dilakukan kolektif di kantor BPJS terdekat dalam satu hari.
- Kuartal ini: Pisahkan akun biaya jasa mitra transportasi di sistem pembukuan koperasi. Jika masih menggunakan Excel, ini saat yang tepat untuk beralih ke software akuntansi yang bisa membuat sub-akun dan menghasilkan laporan per kategori biaya secara otomatis.
- Akhir tahun: Rekap seluruh pembayaran jasa mitra untuk pelaporan SPT Tahunan Badan koperasi — termasuk bukti tidak ada PPh 21 terutang (karena perhitungan terdokumentasi).
Lebih dari 1.800 invoice telah diproses di FirstJournal sejak peluncuran di 2025, dari UMKM retail hingga bisnis F&B Indonesia. Untuk koperasi dan UMKM yang mulai mengelola pembayaran mitra transportasi informal dengan volume besar, coba gratis di FirstJournal untuk memisahkan akun biaya mitra, membuat jurnal otomatis, dan memastikan setiap pembayaran tercatat dengan benar — tanpa perlu akuntan penuh waktu.
Regulasi dan Peraturan:
- UU No. 40 Tahun 2004 tentang Sistem Jaminan Sosial Nasional — dasar hukum kepesertaan BPJS termasuk jalur Bukan Penerima Upah (BPU)
- UU No. 13 Tahun 2003 tentang Ketenagakerjaan — definisi hubungan kerja, pekerja, dan pengusaha; dasar klasifikasi mitra independen vs. karyawan
- PP No. 7 Tahun 2021 tentang Kemudahan, Pelindungan, dan Pemberdayaan Koperasi dan Usaha Mikro, Kecil, dan Menengah — tanggung jawab UMKM dan koperasi terhadap mitra pekerja informal
- PMK 168/2023 tentang Petunjuk Pelaksanaan Pemotongan Pajak atas Penghasilan sehubungan dengan Pekerjaan, Jasa, atau Kegiatan Orang Pribadi — dasar pemotongan PPh 21 untuk bukan pegawai dan pekerja lepas
- PSAK 1 tentang Penyajian Laporan Keuangan — dasar pemisahan akun beban gaji vs. beban jasa pihak ketiga
Data dan Statistik:
- BPJS Ketenagakerjaan (2023) — Data kepesertaan BPU: 17,4 juta pekerja informal terdaftar dari estimasi 60 juta total pekerja informal Indonesia
- Badan Pusat Statistik (BPS) — Data ketenagakerjaan informal Indonesia, termasuk sektor transportasi tradisional
Referensi Operasional:
- Portal Sertakan BPJS Ketenagakerjaan (sertakan.bpjsketenagakerjaan.go.id) — pendaftaran BPU kolektif
- Portal e-Registration DJP (ereg.pajak.go.id) — pendaftaran NPWP online